


机器人关节测试设备:高增长非标测试系统与国产集成能力崛起

一、市场规模快速扩张,机器人关节验证需求带动行业增长
据TY Data最新市场调研数据显示,2025年全球机器人关节测试设备市场销售额达到0.30亿美元,预计2032年将达到2.12亿美元,2026—2032年复合年增长率(CAGR)为16.0%。2025年全球机器人关节冲击测试设备销量为500套,平均售价为6万美元/套。随着机器人关节向高负载、高速度和高精度方向发展,瞬态载荷、结构强度及传动性能验证的重要性不断提高,研发验证、供应商质量评价和生产抽检共同形成设备采购需求,推动市场持续增长。机器人关节冲击测试设备是用于对机器人旋转关节、一体化关节模组及其减速器、电机、编码器和结构件施加可控瞬态冲击载荷,并同步采集扭矩、角度、速度、位移、振动及温度等数据的专用测试系统,通常由高刚性台架、冲击或动态加载单元、高响应扭矩及力传感器、角度编码器、数据采集与控制系统及安全防护模块组成。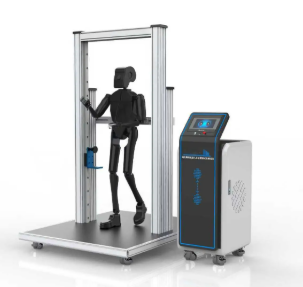
二、产品结构按扭矩量程与加载方向细分,多轴与高采样率成为升级方向
从扭矩量程看,设备覆盖≤50 N·m至1,000 N·m以上,其中50–200 N·m是具有代表性的核心细分市场,2032年收入占比预计达到30.95%,主要适配中小型工业机器人及协作机器人旋转关节,在扭矩输出、动态加载能力和设备成本之间具有较好平衡;≤50 N·m设备主要用于轻量化关节、腕部关节及小型执行器,2026—2032年收入复合增长率预计达到20.31%。从加载方向看,多轴冲击是较高增长潜力的技术细分方向,收入占比预计由2025年的20%升至2032年的35%,2026—2032年复合增长率达到25.20%,可复现机器人落足、越障、抓取碰撞及意外接触等复杂工况。从采样率看,100 kHz以上设备2026—2032年复合增长率预计达到27.34%,主要用于极短冲击脉冲及高频结构响应分析。设备架构逐步向模块化平台演进,通过共享台架、测控系统和安全模块,配合可更换工装及加载单元覆盖不同规格关节产品。
三、下游应用以工业制造为主,物流仓储与医疗养老成为新增长点
工业制造是机器人关节冲击测试设备最大的下游应用市场,2025年收入占比为48.73%,预计2032年仍将占据42.32%的市场份额,主要采购方包括工业机器人整机企业、关节模组及减速器制造商、自动化设备企业和第三方检测机构,设备贯穿关节研发、样机验证、供应商质量评价和批量生产抽检。物流仓储以及医疗与养老机器人是具有较高增长潜力的下游应用领域,2026—2032年收入复合增长率预计分别达到20.44%和20.49%;物流仓储应用主要涉及自动导引车、自主移动机器人、搬运与分拣机器人及移动操作平台,医疗与养老应用主要涉及康复训练机器人、外骨骼、护理辅助机器人及服务机器人。行业增长还受到标准规范化的推动,GB/T 43200-2023《机器人一体化关节性能及试验方法》于2024年4月1日实施,为机器人一体化关节性能测试提供了标准依据。不过,行业也面临一定制约,包括设备非标定制属性强、方案设计与现场验收周期较长、现有台架可通过更换工装复用而降低部分新增采购需求,以及台架共振、传感器过载、频响不足和测量带宽受限可能影响冲击数据准确性等。
四、产业链协同深化,竞争聚焦动态加载与系统集成能力
机器人关节冲击测试设备上游主要包括高刚性机架及精密加工件、伺服和液压加载单元、扭矩及力传感器、角度编码器、信号调理设备、同步数据采集系统、工业控制器及安全电气组件。中游制造环节涵盖载荷工况定义、台架刚度与模态设计、加载单元选型、工装加工、传感器安装与校准、测控同步、软件流程配置及安全联锁验证,通过机械加载能力、测量精度和测试流程的系统集成实现产品价值。下游客户主要包括工业机器人整机企业、关节模组及减速器制造商、自动化设备企业、物流机器人企业、医疗及辅助机器人企业、高校、科研院所和第三方检测机构。从竞争格局来看,市场主要由专业测试设备制造商和项目制系统集成商参与,竞争呈现非标定制与模块化系统并行特点,样本覆盖无锡市朗迪测控、江苏兰菱科技、济南思明特、东莞张力测控、东莞飞弘仪器、苏州力测科技和杭州威衡科技等国内供应商。行业竞争重点集中在动态加载能力、多通道同步测量、工装适配、模块化系统集成及项目交付服务,具备机械、电气和软件综合研发能力,能够提供完整测试方案、复杂工况复现及稳定测量服务的供应商更易形成持续竞争优势。
五、区域市场格局演变,中国制造与需求双扩张
从区域市场看,欧洲是2025年最大区域市场,全球销售收入占比为28.00%,北美以27.85%紧随其后,中国占比为21.03%。预计到2032年,中国将成为最大区域市场,收入占比达到28.18%,超过欧洲的24.46%和北美的24.10%;中国设备产量占全球比例预计由2025年的34.00%提升至2032年的50.00%,体现出国内机器人关节制造及测试系统集成能力的持续扩张。印度是2026—2032年预计收入增速最快的区域,复合增长率达到25.11%,其次为中国的20.86%和东南亚的19.89%。欧洲和北美仍是具有较大需求规模的区域,中国同时具备本土制造能力扩张和国内采购需求增长优势,印度及东南亚则随着机器人制造和自动化应用发展,逐渐形成新的设备采购增长机会。未来,各区域市场发展将受到机器人产量、关节规格迭代、测试标准完善、非标项目交付能力及关键零部件供应等因素影响,企业对市场规模、产品细分、主要竞争者、供应链及区域需求变化的关注不断提升。
TY Data(广东涛越信息咨询有限公司,TY Data Info Co., Ltd)专注于定制研究、管理咨询、IPO咨询、产业链研究、数据库及专业行业服务,依托国家统计局数据库、海关进出口数据库、行业协会数据库和专业行业专家资源,为客户提供市场规模分析、竞争格局研究、产业链梳理及行业趋势判断,为企业产品研发、市场拓展和投资决策提供数据支持。
媒体联络
广东涛越信息咨询有限公司(TY Data)
电话:17266215695
邮箱:market@tydatainfo.com、sale@tydatainfo.com、hr@tydatainfo.com
相关报告:
2026年全球机器人关节测试设备行业总体规模、主要企业国内外市场占有率及排名
Robot Joint Testing Equipment Report 2026, Global Revenue, Key Companies Market Share & Rank
报告行业:机械及设备
出版时间:2026-11-10
根据QYResearch报告出版商调研统计,2025年全球机器人关节测试设备市场销售额达到了2.04亿元,预计2032年将达到14.41亿元,年复合增长率(CAGR)为16.0%(2026-2032)。
2026-2032中国机器人关节测试设备市场现状研究分析与发展前景预测报告
2026-2032 China Robot Joint Testing Equipment Market Status and Forecast
报告行业:机械及设备
出版时间:2026-11-08
据QYResearch最新调研,本研究项目旨在梳理机器人关节测试设备领域产品系列,洞悉行业特点、市场存量空间及增量空间,并结合市场发展前景判断机器人关节测试设备领域内各类竞争者所处地位。
2026-2032全球与中国机器人关节测试设备市场现状及未来发展趋势
2026-2032 Global and China Robot Joint Testing Equipment Market Status and Forecast
报告行业:机械及设备
出版时间:2026-11-08
根据QYResearch(北京恒州博智国际信息咨询有限公司)的统计及预测,2025年全球机器人关节测试设备市场销售额达到了0.30亿美元,预计2032年将达到2.12亿美元,年复合增长率(CAGR)为16.0%(2026-2032)。
更多资讯
AI服务器芯片封装微流道顶盖:封装级液冷前沿技术与超高增长新兴赛道
一、市场规模高速起步,AI芯片功率密度提升带动行业爆发据TY Data最新市场调研数据显示,2025年全球AI服务器芯片封装微流道顶盖市场已形成初步销售规模,预计2032年将达到1.80亿美元,2026—2032年复合年增长率(CAGR)高达122.1%。随着AI加速芯片功率密度持续提升,高热流密度和局部热点问题日益突出,封装级液冷散热需求快速升温。AI服务器芯片封装微流道顶盖是一类面
查看详情
可插拔光模块液冷组件:AI高速互连驱动下的超高增长新兴赛道
一、市场规模高速起步,AI算力需求带动行业爆发据TY Data最新市场调研数据显示,2025年全球可插拔光模块液冷组件市场已形成初步销售规模,预计2032年将达到1.80亿美元,2026—2032年复合年增长率(CAGR)高达105.4%。随着AI计算基础设施对高速光互连带宽和端口功率密度的持续提升,可插拔光模块液冷组件正从研发验证快速走向产品化供货。该类产品是专门用于数据中心高速光收
查看详情精密切削刀具自动光学刃口检测设备:精密制造升级下的自动化检测新赛道
一、市场规模稳步扩张,刀具质量升级带动行业增长据TY Data最新市场调研数据显示,2025年全球精密切削刀具自动光学刃口检测设备市场销售额达到0.19亿美元,预计2032年将达到0.48亿美元,2026—2032年复合年增长率(CAGR)为14.3%。随着切削刀具质量要求提高、制造精度持续升级以及刀具生产自动化程度提升,自动光学刃口检测设备需求持续增长。该类设备是面向精密切削刀具制造
查看详情磁流变半主动汽车减震器:智能底盘升级下的高增长赛道与国产替代机遇
一、市场规模高速扩张,智能底盘升级带动行业增长据TY Data最新市场调研数据显示,2025年全球磁流变半主动汽车减震器市场销售额达到0.32亿美元,预计2032年将达到1.92亿美元,2026—2032年复合年增长率(CAGR)为28.6%。2025年全球销量为83.2万个,全球平均市场价格约为39美元/个,行业平均毛利率为20.6%。随着新能源汽车智能底盘快速发展,主机厂越来越倾向
查看详情模拟型柔性印刷版:数字替代下的存量市场与纸基包装应用机会
一、市场规模保持稳定,数字替代下存量需求延续据TY Data最新市场调研数据显示,2025年全球模拟型柔性印刷版市场销售额达20.95亿美元,预计2032年达35.42亿美元,2026—2032年CAGR为7.9%。模拟型柔性印刷版约占全球柔印版价值量的四分之一至不足三成,数字成像已成为柔版制版主流,但模拟型产品在瓦楞包装、纸基印刷及成本敏感型市场仍拥有稳定存量需求,市场进入成熟阶段并
查看详情