


全球气动直动式电磁阀市场稳步增长,自动化设备升级推动产品向高速化与小型化发展

根据TY Data统计及预测,2025年全球气动直动式电磁阀市场销售额达到28.71亿美元,预计到2032年将达到36.40亿美元,2026—2032年复合年增长率为3.5%。从整体规模看,该市场保持温和增长,但下游制造业自动化升级、精密设备扩张以及气动控制系统迭代,正在持续改变产品需求结构。与依靠介质压差辅助开启的先导式电磁阀不同,直动式电磁阀由电磁线圈直接驱动阀芯或阀芯组件动作,在低压差乃至无压差条件下也能够实现启闭,因此在小流量控制、快速响应和紧凑安装等场景中具有应用价值。 气动直动式电磁阀主要用于控制压缩空气等气体介质的通断和流向,是气动执行系统中的关键控制元件。其工作性能直接影响气缸、真空吸盘、夹爪及其他气动执行机构的动作可靠性。随着汽车制造、电子装配、智能物流、机器人生产线和工业检测设备自动化程度提高,生产设备对电磁阀的响应速度、动作频率、重复精度、功耗和使用寿命提出了更高要求。特别是在高速分拣、精密定位、快速夹持和真空搬运等应用中,电磁阀不仅需要稳定完成气路切换,还需要适应高频启停、连续运行及有限安装空间等工况。
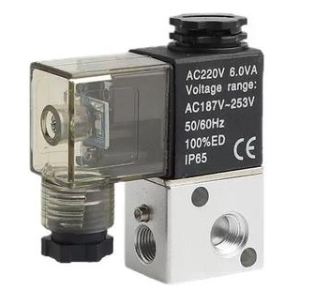 从产品类型看,市场可按照三通电磁阀、四通电磁阀、五通电磁阀及其他类型划分。三通阀主要用于气路通断、执行机构控制及气路切换;四通和五通阀通常用于双作用气缸等执行机构的换向控制,能够通过不同阀位组合实现气缸伸出、缩回及停止等动作。由于不同通口结构对应的流道设计、驱动方式和控制逻辑存在差异,产品的适用范围和成本结构也有所不同。按照驱动方式,可分为单电磁阀和双电磁阀。单电控产品通常通过线圈通电改变阀位,并借助弹簧或其他复位结构恢复初始状态,结构相对简单;双电控产品通过两侧线圈分别控制阀位,适用于需要保持不同切换状态的控制系统。按照性能类型,市场可分为标准型、高速响应型及其他产品。标准型主要满足一般工业气动控制需求,高速响应型则面向高频动作、快速切换和节拍要求较高的自动化设备。随着设备运行速度提升,低功耗线圈、短响应时间和高循环寿命逐渐成为产品竞争的重要指标。
市场主要参与者包括IMI集团、艾默生、CEME、宝德、SMC、MAC、喜开理、派克、丹佛斯和英格索兰等。各企业在气动控制、流体控制、工业自动化及相关元件领域具有不同的产品布局,竞争并不局限于单一型号,而是涉及产品系列完整性、技术性能、可靠性、价格、交付周期和售后服务等多个方面。大型厂商通常依托较完整的产品组合和全球销售网络服务汽车、机械、电子及工业设备客户;专业化企业则通过特定流量范围、紧凑结构、特殊材料或高频响应产品切入细分应用市场。
气动直动式电磁阀产业链上游主要包括电磁线圈、铁芯与阀芯组件、阀体材料、密封件、弹簧、连接器及精密加工零部件等。线圈的电磁性能和绝缘水平影响阀门的驱动能力及温升表现;阀芯、阀体及流道结构决定动作稳定性和流量特征;密封件则关系到产品泄漏率、介质适应性和使用寿命。中游为电磁阀设计、制造和系统集成企业,承担结构设计、精密加工、装配、性能测试和产品验证等工作。下游覆盖自动化设备、交通行业、工业生产及其他应用领域。
区域市场方面,北美和欧洲拥有较成熟的工业自动化产业体系及较广泛的工业元件应用基础,汽车、机械、食品包装和医疗设备等行业构成重要需求来源。中国市场则受益于制造业自动化改造、新能源汽车产业链扩张、电子制造设备投资及工业机器人应用增长。日本在精密制造、自动化设备和气动元件领域具有较强产业基础,对小型化、高可靠性和高性能产品保持需求。不同地区的市场差异不仅体现在制造业规模,也体现在客户对产品认证、技术服务、交付周期和本地化供应能力的要求上。从技术方向看,气动直动式电磁阀将继续向小型化、高速响应、低功耗和高可靠性发展。随着自动化设备结构日趋紧凑,阀体尺寸、安装方式和集成能力成为设备设计的重要考虑因素;高频运行场景则要求线圈、阀芯及密封结构具备更好的耐久性。低功耗设计有助于降低设备能耗和线圈温升,尤其适用于多阀集中安装、长时间连续运行的自动化系统。
本研究围绕全球与中国气动直动式电磁阀市场展开,覆盖2021—2025年历史数据及2026—2032年预测,重点分析市场产能、产量、销量、销售额、价格和主要厂商市场份额,并从三通、四通、五通及其他产品类型,单电磁阀与双电磁阀驱动方式,标准型与高速响应型性能类别,以及自动化、交通行业、工业领域和其他应用方向进行细分研究。同时关注北美、欧洲、中国和日本等重点区域市场,为行业参与者了解市场规模、产品结构、竞争态势和未来需求变化提供参考。
链接来源:https://www.tydatainfo.com/reports/9195173/pneumatic-direct-operated-solenoid-valves