


全球中密度纤维板市场稳步扩张,环保型与功能性产品推动产业结构升级

根据TY Data统计及预测,2025年全球中密度纤维板(MDF)市场销售额达到229.5亿美元,预计2032年将增长至310.7亿美元,2026—2032年复合年增长率(CAGR)为4.5%。2025年全球中密度纤维板产量约为7500万立方米。随着家具制造、定制橱柜、住宅装修及商业空间建设需求持续释放,中密度纤维板市场保持稳定增长。与此同时,绿色建筑标准、环保材料采购要求以及家具制造工艺升级,正在推动行业由传统通用板材向防潮、阻燃、低甲醛及高性能饰面产品转型。 中密度纤维板是一种以木材或其他纤维素纤维为主要原料,通过纤维精制、干燥、施加树脂胶粘剂及添加剂、干法铺装和热压成型等工艺制成的人造板材。其具有表面平整、内部结构均匀、尺寸稳定性较好以及易于锯切、钻孔、铣削和涂装等特点,能够满足家具制造和室内装饰对加工精度及表面效果的要求。按照产品类型,市场主要分为普通板、防潮板和防火板;按照厚度可分为薄型中密度纤维板(6mm以下)、标准厚度中密度纤维板(6—18mm)和厚型中密度纤维板(18mm以上)。按照表面处理方式,则包括未饰面板、三聚氰胺饰面板、高压装饰层压板复合产品、木皮饰面板以及涂装或烤漆板等。
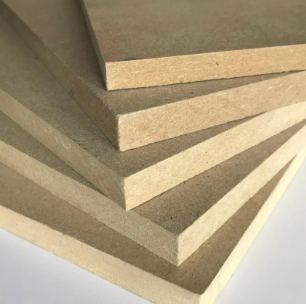
从主流厂商产品谱系来看,国际市场已经形成较为成熟的标准型、功能型和装饰型产品布局。Kronospan的产品系列包括Standard MDF、Moisture Resistant MDF(防潮型)、Fire Retardant MDF(阻燃型)、Lightweight MDF(轻质型)及Deep Router MDF(深度铣型)等。其中,公开产品规格包括2800×2070mm幅面,厚度覆盖8、10、12、16、18、19、22、25、28、30和40mm;部分欧洲市场产品还提供2440×1220mm、3050×1220mm等规格。Arauco、Dexco、Swiss Krono Group、Egger、Kastamonu Entegre和Finsa等企业也布局普通MDF、低排放板、防潮板及饰面加工产品,覆盖家具、橱柜、门板和建筑装饰等应用领域。
国内市场方面,大亚人造板、广西丰林、宁丰集团、平潭发展、永安林业及福人集团等企业是产业链中的重要参与者。以广西丰林为例,其公开产品资料显示,纤维板产品厚度覆盖2.4—30mm,并布局防潮型、阻燃型等功能产品,表面精度和加工性能面向家具及装饰板材应用;其公开资料还显示集团拥有六大生产基地,年产能达到180万立方米。产品规格方面,市场常见MDF厚度包括3mm、5mm、9mm、12mm、15mm、18mm、22mm和25mm等,不同企业可根据客户需求提供定制幅面、密度和表面处理方案。上述产品系列及规格体现了行业从基础板材向细分用途产品发展的趋势。
从下游需求来看,家具及橱柜仍是中密度纤维板的重要应用领域。随着定制家具、模块化家具和整体橱柜市场发展,制造企业对板材尺寸精度、表面质量、握钉性能及机械加工稳定性的要求不断提高。门板及建筑木作领域更加关注板材的铣型性能、结构稳定性和饰面效果;强化木地板基材则重视密度均匀性、尺寸稳定性及耐磨加工适配能力。此外,墙面、吊顶、商业展示和标牌等应用,也为不同厚度及特殊表面处理的MDF产品提供了需求空间。
行业竞争正在从传统产能和价格优势转向环保性能、产品质量及综合制造能力。甲醛释放标准趋严、绿色建筑要求提高以及国际采购商对木材来源的追溯要求,促使生产商采用回收纤维、认证木材、无醛或超低释放胶粘剂体系,并优化生产能耗和废料循环利用。防潮、阻燃、轻质、深度铣型及色芯等差异化产品也逐渐成为企业拓展高附加值市场的重要方向。从区域市场看,北美、欧洲、中国和日本是本次研究重点关注的市场。不同地区在家具消费、住宅翻新、建筑装饰和环保认证方面存在差异,推动MDF产品形成不同的规格与性能需求。未来,具备规模化生产能力、稳定原料供应、环保认证体系及功能性产品研发能力的企业,有望在全球市场竞争中获得更有利的位置。
本次研究覆盖2021—2025年历史数据及2026—2032年预测,围绕全球与中国中密度纤维板市场的产能、产量、销量、销售额、价格及市场份额展开分析,并对Kronospan、Arauco、Egger、Swiss Krono Group、大亚人造板、广西丰林等主要厂商的产品特点、规格布局及竞争情况进行研究。同时,从产品类型、厚度、表面处理和下游应用等维度梳理市场结构,为板材生产企业、家具制造商、原材料供应商及投资机构开展产品规划、市场拓展和竞争策略制定提供参考。
链接来源:https://www.tydatainfo.com/reports/9195189/medium-density-fiberboard--mdf--panels