


全球USB墙壁充电器市场持续扩容:氮化镓、高功率与多端口技术推动产品升级

根据TY Data统计及预测,2025年全球USB墙壁充电器市场销售额达到126.2亿美元,预计2032年将达到191.0亿美元,2026—2032年年复合增长率(CAGR)为6.1%。随着智能手机、平板电脑、笔记本电脑及可穿戴设备的普及,USB墙壁充电器正从传统单设备供电配件向高功率、多端口、智能化充电设备升级。 USB墙壁充电器是一种将交流电转换为稳定直流电,并通过USB-A、USB-C接口为电子设备供电的外置电源产品。按照输出功率,可分为30W及以下、31W至65W、66W至100W及其他类型;按照功率半导体技术,可分为硅基充电器和氮化镓充电器;按照接口数量,则包括单端口、双端口及三端口以上产品。应用渠道主要包括线上零售、线下零售及其他渠道。
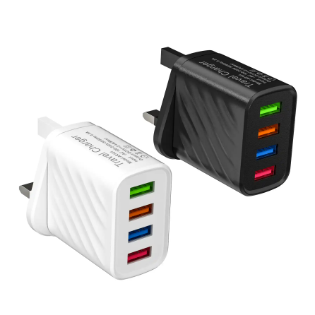
从产品技术来看,USB-C及USB Power Delivery(USB PD)协议逐渐成为行业升级的重要方向。氮化镓(GaN)技术凭借较高的功率密度和转换效率,推动65W、100W及更高功率产品向小型化发展。与此同时,多端口产品通过动态功率分配,能够同时满足手机、平板和笔记本电脑的充电需求。欧洲接口统一政策也进一步推动USB-C接口及快充互操作性发展。
市场增长主要受到智能终端保有量增加、设备充电功率提升、原装充电器独立销售以及移动办公需求增长等因素推动。不过,基础型产品同质化程度较高,价格竞争较为明显;高功率产品则面临散热设计、电气安全、协议兼容和认证成本等挑战。未来,氮化镓架构、多设备兼容、智能功率分配及低温升设计将成为产品差异化的重要方向。
从主流厂商产品布局来看,市场已经形成由基础型快充、氮化镓多端口充电器到高功率笔记本适配器组成的产品谱系。代表性产品包括:安克创新Anker 735(A2668),采用GaN技术,额定功率65W,配置2个USB-C和1个USB-A接口,支持三设备同时充电;绿联UGREEN Nexode 100W(SKU 40737),采用多端口设计,支持最高100W输出及PD3.0、PPS、QC等协议;倍思Baseus GaN5 Pro 65W(CCGP150113),配置USB-C和USB-A接口,支持65W单口输出及45W+20W双口输出;小米67W GaN Charger 2C1A(A07ZMEU),采用双USB-C加单USB-A接口,支持最高67W输出;苹果70W USB-C Power Adapter采用单USB-C接口,面向MacBook等设备;三星45W Power Adapter(EP-T4510)支持PD3.0及PPS快充协议。华为66W超级快充多设备电源适配器则覆盖SCP、FCP、QC和PD等协议。上述产品体现了不同品牌在功率、接口数量、协议兼容及产品定位方面的差异。
竞争格局方面,安克创新、绿联、倍思、AUKEY、Belkin、Satechi、Apple、Samsung、小米和华为等企业均参与市场竞争。专业配件品牌侧重氮化镓技术、多端口设计及协议兼容,终端设备品牌则更加重视自有设备生态和快充体验。产业链上游主要包括功率半导体、控制芯片、磁性元件、电容器及连接器,中游涉及电源方案设计、整机制造、热管理和安全认证,下游通过线上零售、线下渠道及终端品牌生态进入消费市场。
从区域市场看,亚太地区凭借中国成熟的电子制造产业链及庞大的消费电子需求,成为重要的生产和消费区域;北美市场对高功率、多设备充电产品具有较强需求,欧洲市场则更加重视USB-C标准化、能效和产品互操作性。印度及东南亚市场随着消费电子普及和制造业布局调整,也为行业提供新的增长空间。
本次研究覆盖全球与中国USB墙壁充电器市场,历史数据区间为2021—2025年,预测区间为2026—2032年,重点分析市场产能、产量、销量、销售额、价格及主要厂商市场份额,并按照功率等级、半导体技术、端口数量、销售渠道和区域市场进行细分。未来,企业竞争将进一步转向高功率密度、智能功率分配、热管理、安全可靠性及全球化供应链能力,产品规格体系和技术迭代速度将成为影响市场竞争力的重要因素。