


全球婴儿推车市场稳步发展,轻量化与多功能产品成为行业竞争新方向

根据TY Data统计及预测,2025年全球婴儿推车市场销售额达到32.71亿美元,预计2032年将达到36.16亿美元,2026—2032年年复合增长率(CAGR)为1.7%。从整体市场表现来看,全球婴儿推车行业已逐步进入成熟发展阶段,市场竞争重点正从基础产品供应转向功能集成、产品设计、安全性能及品牌价值。
 婴儿推车是用于婴幼儿日常出行、购物、旅行及户外活动的儿童载运产品,主要由车架、座椅或睡篮、车轮、减震系统、折叠机构、安全约束装置和遮阳组件构成。按照产品承载人数,可分为单人婴儿推车和多人婴儿推车;按照折叠结构,可分为折叠式和固定式;按照价格定位,则包括经济型、中端和高端产品。2025年,亚太地区婴儿推车销量占全球55.26%,是最大的区域市场;单人婴儿推车销量占比达到95.12%,构成市场主体。从应用来看,出生至4岁产品贡献全球40.12%的销售收入,反映出消费者对延长产品使用周期和多阶段适配能力的重视。
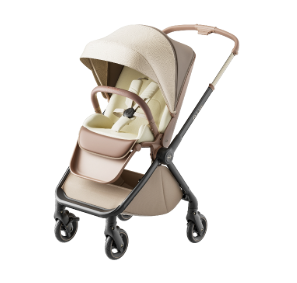
市场需求主要来自家庭日常出行、城市通勤、购物及旅行等场景。随着城市家庭对空间利用和出行效率的要求提高,轻量化车架、单手折叠、灵活转向、可调节靠背及座椅换向逐渐成为产品升级的重要方向。全尺寸推车侧重舒适性、稳定性和综合功能,轻便型及旅行型产品则强调紧凑收纳和便携性。与此同时,多功能组合型产品通过可拆卸睡篮、婴儿汽车安全座椅兼容及模块化车架,满足儿童不同成长阶段的使用需求。
行业发展也受到出生人口变化、家庭消费预算及产品重复使用等因素制约。婴儿推车具有较长使用周期,二手流通和家庭内部重复使用会影响新增产品购买需求。此外,铝合金、钢材、工程塑料、纺织面料及车轮等原材料价格波动,以及安全测试、质量控制和国际市场合规要求,也对企业生产成本和供应链管理提出更高要求。印度、东南亚及部分中东和非洲市场,则为具备成本控制、本地化产品开发和渠道拓展能力的企业提供了潜在增长空间。
从竞争格局来看,全球市场参与者包括好孩子国际、Bugaboo、Newell Brands、Dorel、Stokke、Artsana、UPPAbaby、Baby Trend、Mamas & Papas、Inglesina、Kinderkraft、Silver Cross、Thule、Peg Perego、逸乐途、ABC Design、Britax、Hauck、BeBeBus、Combi、iCandy、Emmaljunga、Cosatto及Pigeon等。不同厂商在轻便型、全尺寸、多功能组合型及户外运动型产品领域形成差异化布局。主流厂商产品型号谱系及规格方面,UPPAbaby主要布局Vista V3、Cruz V3、Ridge V2和Minu V3系列,其中Vista V3整车重量约27.6磅,支持座椅换向及多座位扩展,适用于多孩家庭;Minu V3重量约16.7磅,强调轻量化和旅行收纳。Bugaboo的Fox 5 Renew属于全地形舒适型推车,整车重量约12.3千克,适用年龄为出生至约4岁,最大承载重量22千克,支持睡篮与座椅组合。Thule Urban Glide 3属于户外运动型产品,整车重量约26.2磅,最大儿童承载重量49磅,折叠尺寸为34.6×22.8×12.2英寸,采用铝合金车架、充气轮胎及五点式安全带。上述型号体现了不同厂商在多功能、轻量化及全地形性能方面的产品布局。
从产业链来看,上游主要包括金属材料、工程塑料、纺织面料、车轮、轴承及机械调节组件供应商;中游涵盖产品设计、结构开发、零部件加工、整车装配和质量检测;下游则包括母婴专业门店、综合零售商、电商平台及区域经销商。未来,企业竞争将更加依赖产品安全验证、供应链稳定性、模块化设计和售后服务能力。
总体而言,2026—2032年全球婴儿推车市场预计保持温和增长。亚太市场仍具有重要的产业和消费地位,单人推车继续构成主流需求,而多人推车、旅行型推车及长使用周期产品将成为差异化竞争的重要方向。TY Data本次研究覆盖2021—2025年历史数据及2026—2032年预测,围绕全球与中国市场的产能、产量、销量、销售额、平均售价、主要厂商市场份额、产品分类及区域市场展开分析,为生产企业制定产品规划、品牌定位、市场拓展和供应链策略提供数据参考。
链接来源:https://www.tydatainfo.com/reports/9506933/baby-stroller