


全球硫酸亚铁市场稳步增长:工业副产物资源化与高附加值产品推动行业升级

根据TY Data最新统计及预测,2025年全球硫酸亚铁市场销售额达到2.87亿美元,预计2032年将达到3.55亿美元,2026—2032年复合增长率(CAGR)为3.1%。随着全球水处理、农业微量元素肥料、动物营养及工业化学品需求持续发展,硫酸亚铁市场正逐步向产品精细化、应用专业化和工业副产物资源化方向转型。
 硫酸亚铁(FeSO₄)是一种重要的无机铁盐,主要通过含铁原料与硫酸反应制备,也广泛来源于硫酸法钛白粉生产和钢铁酸洗副产物回收。按照产品形态,可分为一水硫酸亚铁、七水硫酸亚铁及液体硫酸亚铁;按照质量等级,可分为工业级、食品级、饲料级及其他等级。其中,一水硫酸亚铁含铁量较高,适用于饲料添加剂和高浓度肥料配方;七水硫酸亚铁主要用于水处理、土壤改良及工业生产;液体产品则适合连续加药和自动化水处理系统。
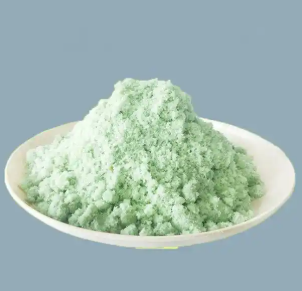
从产品规格及厂商型号谱系来看,市场已经形成较为清晰的差异化产品体系。龙佰集团布局工业级一水、四水、七水硫酸亚铁及饲料添加剂产品,其中工业级一水产品Fe≥30%、细度通过180μm试验筛比例≥95%;七水产品硫酸亚铁含量≥85%。金茂钛业提供一水、七水产品,公开指标分别包含铁含量≥30%和≥18%。海外方面,Verdesian Life Sciences的Diamond Brand系列覆盖湿法七水(Fe约18%)、干燥七水(Fe约20%)、Solu-Grade七水以及一水粉末和粗细颗粒产品;Crown Technology则提供技术级七水、5%—6%铁含量液体产品及食品级一水、七水产品。这些产品规格反映出行业竞争正从基础含量向颗粒粒径、杂质控制、溶解性能及储存稳定性延伸。
从产业链来看,上游主要包括废铁屑、含铁矿物、硫酸及钛白粉、钢铁酸洗等工业副产物来源;中游涉及结晶、固液分离、浓缩、干燥、造粒和提纯;下游覆盖水处理、农业、饲料、氧化铁颜料、水泥、土壤修复及电池材料等领域。其中,市政污水处理、工业废水治理和农业铁肥需求构成重要市场支撑。与此同时,副产物供应受钛白粉及钢铁行业开工率影响,产品氧化、吸湿结块、运输成本和重金属杂质控制也是企业需要面对的主要挑战。
全球竞争格局主要由工业一体化生产商和专业加工企业构成。重点企业包括龙佰集团、Venator Materials、中核华原钛白、东佳集团、金茂钛业、金海钛业、金浦集团、Tronox、Kronos、Ishihara Sangyo Kaisha、安纳达、惠云钛业、Precheza、Verdesian Life Sciences、Crown Technology及Gokay Group。未来,具备稳定副产物来源、提纯加工能力、应用配套技术和区域物流优势的企业,有望进一步提升市场竞争力。
本研究以2021—2025年为历史数据区间,2026—2032年为预测区间,围绕全球及中国硫酸亚铁市场的产能、产量、销量、销售额、价格、市场份额及主要厂商产品规格展开分析,并按照产品等级、产品形态和下游应用进行细分,同时重点覆盖北美、欧洲、中国和日本市场,为企业制定产能规划、产品开发、供应链布局及市场拓展策略提供数据参考。
链接来源:https://www.tydatainfo.com/reports/9506991/ferrous-sulfate