


水务管理智能化升级,智能水表行业迎来广阔发展空间

一、市场规模持续扩大
据TY Data调研数据显示,2025年全球智能水表市场销售额达到42.50亿美元,预计2032年将达到76.70亿美元,2026—2032年年复合增长率(CAGR)为8.8%。2025年全球智能水表销量约6250万件,生产企业总产能达到8000万件,全球平均单价约68美元,行业平均净利润率约14.5%。
智能水表通过现代微电子、传感及通信技术,实现用水量计量、数据传输、远程抄表、阀门控制及漏损报警,正在由传统计量工具向水务数字化感知终端升级。 二、技术路线呈现多元化
从产品类型来看,市场主要包括机械式智能水表、超声波智能水表和电磁智能水表;按照通信协议,可分为窄带物联网水表、远距离无线电水表和仪表总线有线水表;按照阀控方式,则包括内置阀控水表和无阀控水表。
从产品技术演进看,超声波无磨损计量、NB-IoT及5G通信、水务大数据和边缘计算成为重要发展方向。智能水表未来还将承担水压、流速等多参数感知功能,进一步融入智慧水务平台。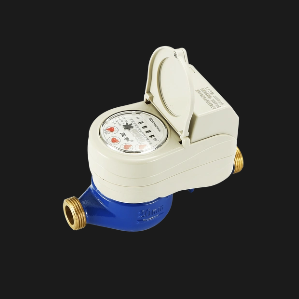 三、主流厂商与产品谱系
全球市场参与者包括埃创、Badger Meter、申舒斯、卡姆斯特鲁普、代傲控制、Mueller Systems、Landis+Gyr、Neptune Technology Group、Arad Group、真兰、Maddalena、Apator、Siconia、宁水集团、三川智慧、金卡智能、汇中股份、山川智慧、连云港嘉乐、杭州贝塔等。
从公开产品体系看,海外厂商形成了较清晰的技术路线:Badger Meter以E-Series超声波水表等产品覆盖智能计量市场;Kamstrup以MULTICAL系列为代表,覆盖超声波计量与远程数据管理;Neptune围绕MACH系列及远程抄表系统布局;Arad则形成Octave等超声波产品系列。国内企业则主要围绕NB-IoT、超声波、机械式智能表及阀控产品形成产品谱系,应用于居民住宅、商业建筑、工业制造和农业灌溉等场景。
四、需求增长来自智慧水务升级
智能水表需求主要受到降低供水漏损、提升水资源精细化管理能力以及智慧城市建设的推动。水务企业对远程精准抄表、阶梯水价自动结算和管网漏损识别的需求持续提升,使智能水表从单一计量设备逐渐成为智慧水务基础感知节点。
从产业链看,上游涉及铜、不锈钢、智能芯片、通信模块、锂电池、传感器、显示屏及密封件等;中游负责研发、组装、标定检测及系统集成;下游客户主要包括自来水公司、水务集团、物业公司和工业园区。
五、区域市场与竞争格局
报告重点覆盖北美、欧洲、中国、日本和以色列市场。其中,中国智能水表市场近年来变化较快,海外市场则在远程计量和智慧水务建设推动下持续发展。2025年美国关税政策及全球供应链调整,也成为影响智能水表跨区域生产、贸易和供应链布局的重要因素。
TY Data认为,智能水表竞争将逐步从单一硬件价格竞争转向计量精度、通信能力、平台兼容性、数据采集能力和综合水务服务能力的竞争。随着超声波、物联网及边缘计算技术持续融合,智能水表的产品价值将进一步从“计量”向“感知+通信+数据服务”延伸。
链接来源:https://www.tydatainfo.com/reports/8789398/smart-water-meters