


全球装订机市场稳步增长,预计2032年规模将达9.82亿美元,智能化转型推动行业升级

随着办公数字化持续推进,装订机已从传统办公工具逐步延伸至财务凭证、档案管理、短版印刷、相册制作及包装样册等专业场景。TY Data数据显示,2025年全球装订机市场销售额约8.26亿美元,预计2032年达到9.82亿美元,2026—2032年复合增长率(CAGR)约2.6%。2025年全球销量约192万台,平均销售价格约430美元/台,行业利润率约29%。 一、产品分类与规格体系装订机按照应用可分为办公装订机、财务凭证装订机、书刊装订机、文件装订机、相册装订机、挂历装订机和包装样册装订机;按照自动化程度分为手动、半自动、全自动及智能装订系统;按照驱动方式则包括手柄式、电动、气动和液压机型。
产品规格通常围绕最大装订厚度、打孔能力、装订速度、最大装订幅面、纸张尺寸及装订方式展开。办公级设备主要面向A4/A5文件,常见为单次打孔约15—30张、装订厚度约10—50mm;专业机型可覆盖更大纸张和更厚书册,并支持连续作业、自动输送及生产线联动。实际规格因厂商、装订工艺和耗材体系不同而存在差异。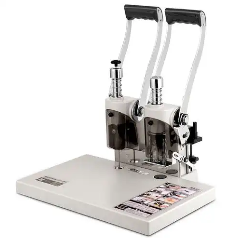 二、主流厂商型号谱系
全球装订机市场形成“办公设备+专业印后设备+工业装订系统”多层竞争格局。GBC、Fellowes、Akiles、Rhin-O-Tuff、Renz等主要覆盖办公及专业文件装订,产品谱系集中于塑料圈、铁圈、胶装、热熔等设备;Fastbind、Plockmatic、Duplo、Horizon、Uchida Yoko等进一步覆盖数字印刷、短版出版和图文制作场景。
James Burn International、C.P. Bourg、Müller Martini、Wohlenberg、KOLBUS、Meccanotecnica、Rilecart等则更偏向商业印刷及工业级装订解决方案,重点关注高速生产、自动化换型和生产线集成。
中国市场主要厂商包括得力、齐心、精密达、浩达、速普、汇金、云广等,产品覆盖办公装订、财务凭证和专业印后加工,其中国产设备在成本、交付速度及本地化服务方面具有一定优势。
三、需求结构:传统办公趋稳,专业场景提供增量
企业办公室、政府机构和学校仍构成基础需求,但电子文档普及使传统办公装订市场进入相对稳定阶段。财务凭证、合同档案、教材、相册、挂历及包装样册等实体资料仍需要长期保存和规范化管理,因此专业装订需求保持韧性。
印刷企业则更加关注设备速度、连续作业能力、快速换型以及与折页、裁切、配页和数字印刷设备的协同。图文店和短版印刷市场对小批量、快速交付及多功能设备的需求,也推动装订设备向柔性制造方向发展。
四、产业链与竞争重点
装订机上游主要包括钢材、工程塑料、刀具、钻头、电机、传感器、加热组件、控制器及装订耗材。中游完成设备设计、机械加工、控制系统集成和整机装配,下游覆盖办公、金融、政府、教育、印刷、档案及包装客户。
行业竞争已经从单纯机械结构竞争转向“设备+耗材+软件+服务”综合能力竞争。企业需要同时解决设备稳定性、装订精度、耗材兼容、维护效率和全生命周期成本等问题。
五、2026—2032年趋势与市场机会
未来装订机将重点向自动化、数字化、小型化和多功能集成发展。自动打孔、智能定位、装订厚度识别、故障诊断、耗材余量提醒等功能有望进一步普及;工业设备则向高速连续生产、自动换型及生产线联动升级。
值得关注的是,随着数字印刷、个性化出版和短版生产发展,小批量、高频次订单将提升柔性装订设备需求。同时,低噪声、安全防护、节能设计、可回收耗材及智能运维将成为产品差异化的重要方向。
总体来看,TY Data预计2026—2032年全球装订机市场保持温和增长。市场规模扩张并不依赖传统办公需求大幅增加,而更多来自财务档案、短版印刷、个性化出版及专业装订场景。具备自动化技术、稳定供应链、耗材生态和本地服务能力的厂商,将更有机会获得结构性增长。
链接来源:https://www.tydatainfo.com/reports/9167133/binding-machine