


人工尿道括约肌植入装置市场持续增长,预计2032年全球市场规模将达6900万美元

据TY Data数据显示,2025年全球人工尿道括约肌植入装置市场销售额约5200万美元,预计2032年达到6900万美元,2026—2032年复合增长率(CAGR)约4.2%。2025年全球出货量约1.3万套,加权制造商价格约4000美元/套。随着前列腺疾病治疗后尿失禁管理需求增长,以及可调压、智能化植入技术持续推进,该市场进入稳步升级阶段。 人工尿道括约肌植入装置是一类通过外科植入恢复尿道闭合功能的泌尿外科器械,主要针对内源性尿道括约肌功能不全,尤其是前列腺切除术及其他前列腺治疗后出现的中重度男性压力性尿失禁。传统系统通常由尿道闭合袖带、阴囊控制泵和压力调节球囊组成,通过液压机制实现尿道关闭与排尿控制。
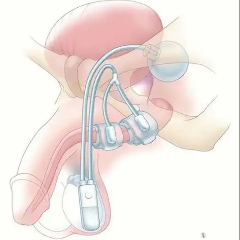 从产品结构看,目前商业化市场仍以固定压力液压系统为主,三组件系统具有成熟的临床应用基础;两组件集成式产品则通过减少植入部件和连接步骤,降低手术复杂度。可调压液压系统能够在植入后进一步优化闭合压力,电子程控型产品则代表更长期的技术方向。
主流厂商已形成较明确的产品谱系。Boston Scientific的AMS 800是成熟人工尿道括约肌代表产品,采用液压控制、袖带+控制泵+压力球囊的三组件结构,覆盖不同袖带尺寸及压力配置;ZSI Surgical Implants重点布局两组件、预连接及预充液设计,代表产品为ZSI 375;Rigicon拥有Remeex相关泌尿植入技术,并布局可调压力响应型人工括约肌产品;Promedon提供具有植入后液压调节能力的系统。新兴企业方面,UroMems正在推进UroActive自动化智能人工括约肌,Carvolix则开发Artus体外遥控平台。中国企业也开始进入该细分领域,产业化和临床应用仍处于发展阶段。
需求增长首先来自前列腺癌根治术、放射治疗等治疗后的持续性尿失禁。对于保守治疗、盆底康复及男性尿道吊带等方案效果不足的中重度患者,人工尿道括约肌仍具有较高临床价值。此外,由于植入器械存在机械寿命,感染、尿道侵蚀、机械故障及控尿效果下降可能带来系统更换和局部翻修需求,使存量患者成为长期市场的重要组成。
不过,该市场仍面临患者基数有限、手术高度依赖专业医生、设备价格较高以及医保覆盖差异等限制。传统控制泵还要求患者具备一定的手部操作及认知能力。制造商需要同时降低感染、组织侵蚀和机械故障风险,并证明新型电子化系统能够带来明确临床获益。
产业链方面,上游涉及医用硅橡胶、聚氨酯管路、精密泵阀、压力储液单元、金属连接件、传感器、植入电子元件、无菌包装及灭菌服务;中游负责系统设计、精密制造、装配、灭菌、注册及临床支持;下游则覆盖医院采购、泌尿外科手术、装置激活、术后调压及长期翻修。相比普通医疗耗材,该产品价值更多集中于研发、临床验证、法规注册和长期随访服务。
区域市场方面,北美和西欧目前拥有较成熟的专科中心、临床体系及支付基础,是主要商业市场和新产品首发区域。中国、亚太、拉丁美洲及中东市场仍处于渗透阶段,未来增长取决于产品注册、医生培训、医保覆盖以及泌尿重建中心建设。
未来行业将从“机械控尿”逐步向“个体化压力管理+智能控制”升级。可调压液压系统有望成为近期重要产品方向,而传感器、主动机电驱动、体外程控及自动压力调节则构成长期技术路线。预计2026—2032年市场仍保持温和增长,竞争核心将由单纯产品销售转向临床证据、植入寿命、翻修率、医生培训及患者全生命周期管理能力。
链接来源:https://www.tydatainfo.com/reports/9167129/artificial-urinary-sphincter-implantation-device