


去角质产品市场持续增长,温和化与功效细分推动行业转型升级

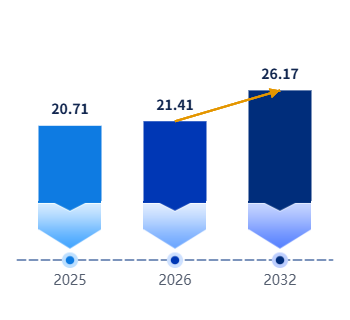
根据TY Data最新市场调研数据显示,2025年全球去角质产品市场销售额达到20.71亿美元,预计2032年将达到26.17亿美元,2026-2032年复合增长率(CAGR)为3.4%。2025年全球去角质产品年销量约1.025亿个,市场单价约20.2美元/个。随着消费者护肤需求从基础清洁向精细化护理升级,去角质产品正从单一清除角质功能向温和焕肤、清洁、保湿、提亮及控痘等复合功效延伸。 去角质产品主要用于清除皮肤表面老废角质、污垢及多余油脂,按照产品技术路线可分为天然型和化学型。天然型主要通过植物来源磨砂颗粒、天然酶类等实现角质护理,化学型则主要采用果酸、水杨酸、PHA等成分促进角质更新。按照适用肤质可进一步划分为油性、干性、混合性及敏感肌适用产品;按照护理部位则包括面部、身体、头皮、唇部以及足部/手部角质护理产品。
 从产品谱系来看,市场已形成“磨砂膏—去角质凝胶—酸类精华—焕肤面膜”等多元产品形态。代表性品牌包括雅诗兰黛集团、欧莱雅集团、宝洁、资生堂、联合利华、花王、拜尔斯道夫、Kenvue、LVMH、爱茉莉太平洋、娇韵诗、DECIEM/The Ordinary、Paula’s Choice、The INKEY List、Drunk Elephant,以及珀莱雅、百雀羚等。典型产品路线包括The Ordinary AHA 30% + BHA 2% Peeling Solution、Paula’s Choice 2% BHA Liquid Exfoliant、Drunk Elephant T.L.C. Sukari Babyfacial等,体现出酸类焕肤、复合酸配方和精细化护理的发展方向。
产业链方面,上游涉及表面活性剂、磨砂颗粒、果酸、水杨酸、植物提取物、保湿剂、乳化剂及包装材料等;下游覆盖日化零售、电商平台、美容院、皮肤管理机构以及个人家庭护理场景。市场销售渠道持续线上化,消费者对成分及功效的认知提升,也使品牌更加重视配方透明度与产品差异化。
从区域市场看,重点市场包括北美、欧洲、韩国、日本、澳大利亚和中国。中国市场近年来变化较快,消费需求逐渐从基础清洁向敏感肌护理、功效护肤和身体精细化护理拓展。与此同时,2025年美国关税政策变化增加了全球供应链和区域贸易的不确定性,原料采购、生产布局及跨区域供应成为企业关注的重要因素。
未来,全球去角质产品市场将进一步向温和化、细分化、功效复合化和绿色可持续方向发展。敏感肌友好型配方、PHA及植物来源酸类、酶类产品和可降解磨砂颗粒有望成为产品创新的重要方向,同时面部、身体、头皮及唇部等细分护理场景将推动产品谱系持续丰富。对企业而言,配方创新、环保包装、渠道布局和品牌差异化将成为参与市场竞争的重要抓手。
TY Data数据显示,2021-2025年为历史数据区间,2026-2032年为预测区间。本研究围绕全球及中国去角质产品的产能、产量、销量、销售额、价格、主要厂商及市场份额等展开分析,可为相关企业进行产品规划、市场进入及竞争格局研判提供参考。
链接来源:https://www.tydatainfo.com/reports/8770262/exfoliators-and-scrubs