


2026—2032年全球及中国垃圾车车身市场发展现状与趋势展望

垃圾车车身作为城市固废收运体系的重要装备,正随着城市化、垃圾产生量增长及环保要求提高,向大容量、自动化、轻量化和智能化方向升级。根据TY Data最新行业数据,2025年全球垃圾车车身市场销售额达到33.78亿美元,预计2032年将达到44.63亿美元,2026-2032年复合增长率(CAGR)为4.0%。2025年全球垃圾车车身产量约55702辆。
垃圾车车身主要安装于专用卡车底盘之上,集成垃圾装载、压缩、储存和卸料功能,核心组成包括料斗、压缩机构、升降机构、液压系统及电子控制系统。按照装载方式,市场主要分为前加载器、后加载器和侧边加载器;按照自动化程度,可分为人工、半自动和全自动;按照容量,则覆盖小型<10m³、中型10–20m³和大型20–35m³产品。 主流厂商与产品谱系
北美市场主要厂商包括Heil Co、McNeilus、New Way、Labrie、EZ Pack、Bridgeport Truck Manufacturing、Curbtender、Pak-Mor及Superior Pak等,其产品体系覆盖前装、后装和侧装垃圾车车身。例如,McNeilus重点布局压缩式及自动侧装产品,Heil形成前装、后装和侧装产品体系,New Way则以压缩式垃圾车车身及不同容量产品为主。欧洲市场主要企业包括Kirchhoff Group、Bucher Municipal和Dennis Eagle等,产品强调模块化、低噪声及城市环卫适配能力。
中国市场则形成以福建龙马环卫装备、湖北程力、中联重科等企业为代表的产品体系,覆盖后装压缩式、侧装式及多用途环卫装备。其产品通常根据3–35m³不同作业容量进行配置,并可匹配不同吨位卡车底盘。产品规格方面,主流车身以钢制结构为基础,轻量化产品逐步采用高强钢、铝合金等材料,以降低车身自重并提升有效载荷。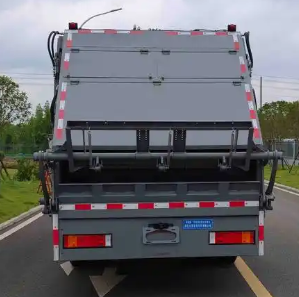 自动化与技术升级成为重要方向
从产品技术看,人工操作产品主要依赖人工投料和控制,适用于传统收运场景;半自动产品增加机械提升、液压控制等功能;全自动产品进一步集成自动抓取、压缩控制、传感器和智能控制系统,可减少人工参与并提高收运效率。容量方面,小型车身主要适用于人口密度较低或空间受限区域,中型产品覆盖多数城市常规收运场景,大型车身则更适合高频、大规模垃圾收运。
产业链上游主要涉及钢材、铝材、液压元件、电气控制件及传感器,中游为垃圾车车身制造和系统集成,下游客户包括市政环卫部门、私营垃圾处理企业以及建筑、工业等用户。随着自动化、电气化及轻量化技术持续应用,车身制造企业的竞争重点正由单纯结构制造向液压控制、智能作业和整车协同能力延伸。
TY Data数据显示,2025年全球垃圾车车身市场已形成较成熟的产业体系。未来市场竞争将更多围绕自动装卸、压缩效率、车身轻量化、设备可靠性及智能化管理展开。与此同时,全球贸易环境和关税政策变化也可能影响钢材、液压系统及电子元件等供应链成本,进而推动厂商优化区域化生产与供应链布局。
链接来源:https://www.tydatainfo.com/reports/8770254/garbage-truck-bodies