


从传统燃油到新能源驱动,电动化引领井下无轨胶轮车产业变革

根据TY Data最新行业研究数据显示,2025年全球井下无轨胶轮车市场销售额达到29.15亿美元,预计2032年达到48.72亿美元,2026-2032年年复合增长率(CAGR)为7.1%。同期全球销量达到48,644辆,平均单价为5.99万美元/辆,中国占全球销量31.94%,成为重要消费市场。 井下无轨胶轮车主要承担地下矿山及工程施工中的人员、材料、设备和生产物资运输,产品覆盖载人及指挥车、材料及设备运输车、工程与服务车及其他专用车辆。按照动力形式划分,主要包括防爆柴油型和防爆锂电池型;按照额定载荷划分,则覆盖小于5吨、5-15吨以及不低于15吨车型。车辆普遍采用低矮底盘、四轮驱动、小转弯半径、高爬坡能力及冗余制动系统,以适应复杂巷道环境。
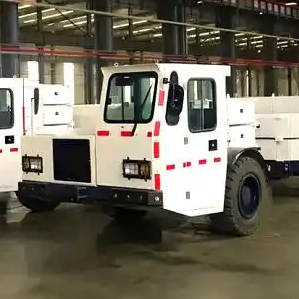 从产品谱系看,国际主流厂商已经形成从中小型运输车辆到大吨位地下矿用运输装备的完整布局。Caterpillar产品以AD系列地下铰接式运输车为代表,包括AD30、AD45、AD63等不同吨位平台;Sandvik则形成TH系列地下运输车产品体系,代表车型包括TH551i、TH663i等;Epiroc拥有Minetruck系列地下运输产品,覆盖MT54、MT65等大载荷车型;Komatsu、Normet、MacLean、Getman、Fermel、Kovatera等企业则分别在地下运输、人员运输、多功能服务车、低矮车辆及定制化装备领域形成产品矩阵。中国厂商主要围绕煤矿防爆运输场景布局,代表企业包括常州科研试制中心、山东宏路重工、山东一能重工、晋能控股装备制造集团、陕西煤业化工集团、江西鑫通机械等,产品覆盖防爆人车、防爆材料运输车、防爆工程车及多功能服务车辆。不同厂商的具体型号、载荷、动力和上装配置存在差异,实际采购通常根据矿井巷道条件及安全认证要求进行选型。
从细分市场来看,2025年材料及设备运输车销量份额达到37.84%,为最大的功能细分;工程与服务车销量份额为27.69%,收入份额则达到37.48%。按下游应用划分,软硬岩矿山开采销量份额为47.29%、收入份额为49.97%,煤炭开采销量份额为39.64%,收入份额为31.28%。
动力结构正在发生明显变化。2025年防爆柴油型收入份额为73.67%,防爆锂电池型为26.33%;预计2032年两者收入份额将分别达到51.24%和48.76%。锂电车型能够减少井下尾气、热量及噪声,在通风成本较高的地下环境中具有吸引力,而柴油车型仍凭借快速补能、连续运行及成熟维修体系保持较强竞争力。
与此同时,模块化底盘成为产品升级的重要方向,同一平台可进一步匹配载人舱、平板、随车吊、罐体、混凝土搅拌、润滑维修、升降平台及救援上装。车辆定位、接近预警、驾驶员监测、故障诊断、智能调度和远程车队管理等功能也逐渐从增值配置转向采购评价指标。
从区域市场看,2025年中国占全球销量31.94%,北美和欧洲分别占20.58%和16.14%;生产端中国、欧洲和北美产量占比分别为45.68%、29.73%和13.89%。竞争层面,山特维克、卡特彼勒和安百拓2025年收入份额合计56.15%,加入小松和诺曼特后,前五家份额达到66.64%。
TY Data认为,井下无轨胶轮车的竞争已由单一车辆性能逐步转向“动力系统+模块化平台+智能管理+售后服务”的综合竞争。对于厂商而言,电池安全、防爆认证、长下坡制动、复杂工况可靠性以及区域备件和维修能力,将成为影响市场份额的重要因素;对于矿山客户而言,车辆全生命周期成本、设备可用率及车队运营效率正在成为比单车采购价格更重要的决策指标。
链接来源:https://www.tydatainfo.com/reports/9244883/downhole-trackless-rubber-tyred-vehicle