


高功率充电时代加速到来!150—350kW成主流,全球公共充电桩市场持续升温

根据TY Data最新调研数据显示,2025年全球公共充电桩市场销售额达到51.17亿美元,预计2032年将达到144.2亿美元,2026-2032年年复合增长率(CAGR)为14.9%。随着新能源汽车保有量持续增长、长途补能需求提升以及公交、物流和重型车辆电动化推进,公共充电基础设施正从“扩大覆盖”逐步转向“提升功率、效率与运营能力”。
 公共充电桩主要部署于公共开放或商业充电场景。本研究重点关注50kW及以上直流快速充电设备,产品涵盖一体式直流快充桩、分体式功率柜与充电终端、液冷高功率充电设备、车队及公交充电系统、储能缓冲式设备、移动式直流充电设备以及双向V2G和兆瓦级充电系统。产品功率进一步细分为50-149kW、150-249kW、250-349kW及350kW以上,其中150-350kW产品已成为公共快充的重要产品区间,400-600kW及更高功率设备则逐渐面向高端乘用车、公交及重卡场景导入。
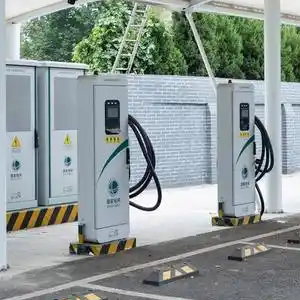 从主流厂商产品谱系看,Alpitronic以HYC系列为代表,覆盖HYC_150、HYC_300、HYC_400等高功率平台;Tesla主要布局Supercharger系列,V3平台单桩最高功率达到250kW;ABB E-mobility拥有Terra系列直流快充产品;Kempower形成Power Unit+Satellite模块化架构,可通过功率动态分配满足多枪充电需求。中国市场方面,特来电、星星充电、绿能慧充、许继电气、盛弘股份、易事特、智充、道通科技、金冠股份、万马股份、奥特迅、科士达、英威腾等均布局不同功率等级的直流快充产品。
从结构来看,公共快充设备主要分为一体式与分体式。一体式设备集成整流、功率转换、控制及充电终端,适用于中小型公共站点;分体式设备通过集中式功率柜向多个终端动态分配功率,更适合大型充电站、公交场站和车队运营。随着液冷技术、高压平台及模块化功率架构发展,350kW以上产品的散热、峰值功率和多枪协同能力成为厂商竞争重点。
接口方面,全球市场主要涉及CCS、SAE J3400/NACS、CHAdeMO和GB/T等体系,不同区域仍存在标准差异,但互操作性和协议兼容正在增强。竞争也由单纯比拼额定功率和设备价格,逐渐转向设备可靠性、远程运维、支付兼容、智能功率分配、能源管理及本地化服务。
从需求端看,充电运营商与网络、汽车厂商自有网络、零售及燃油站、商业物业、物流车队、公交及公共机构构成主要应用市场。与此同时,高功率充电项目仍面临电网扩容、并网审批、建设成本、设备利用率和运维服务等现实问题。未来市场增长不仅来自新增充电站,也来自既有站点功率升级、多枪扩容以及高功率设备替换,为具备功率模块、热管理、软件平台和运营服务能力的厂商提供持续竞争空间。
链接来源:https://www.tydatainfo.com/reports/9244939/public-ev-charger