


下游应用需求持续升级,推动PA66塑料扎带市场稳步扩容

市场规模与行业变化
根据TY Data统计及预测,2025年全球PA66塑料扎带市场销售额达到12.19亿美元,预计2032年将达到15.09亿美元,2026—2032年复合增长率(CAGR)为2.0%。报告历史数据覆盖2021—2025年,预测期为2026—2032年。
PA66塑料扎带以PA66聚酰胺66为主要原料,通过注塑成型形成一体式棘轮锁紧结构,具有绝缘、耐腐蚀、抗老化和较高机械强度等特点,广泛用于电子设备、家电、汽车、物流、建筑电气及新能源等领域。 产品分类与规格
从产品类型看,市场主要分为标准型扎带和重型扎带;按照锁定形式,可分为自锁式PA66扎带、可松式PA66扎带及其他产品。尺寸方面主要包括微型扎带(宽度<2.5mm)、标准小型扎带(2.5—3.6mm)和中型扎带(4.0—4.8mm)。
不同应用对产品规格要求存在差异。电子和家电领域以标准型、小型规格为主;汽车、新能源及工业设备则更关注拉伸强度、耐温、阻燃及耐化学环境性能。高性能产品正逐步从通用紧固向场景化应用延伸。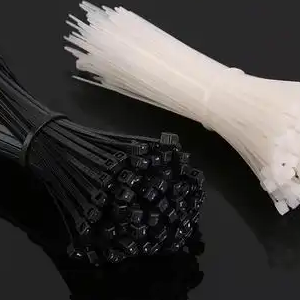
主流厂商产品谱系
全球市场主要参与者包括海尔曼太通、ABB、华伟实业、长虹塑料集团英派瑞、泛达、Southwire、KSS、艾利丹尼森、SapiSelco、KST及Cabac等。
从产品体系看,主流厂商通常形成“标准型—重型—可松式—特殊性能型”的系列化布局。海尔曼太通、ABB、泛达等企业产品覆盖通用线缆管理、重型固定及特殊环境应用;KSS、SapiSelco、KST等厂商则围绕不同宽度、长度、颜色和锁紧结构形成规格组合。部分产品进一步配置阻燃、耐高温、耐化学品及户外耐候等性能。
典型产品规格主要围绕长度、宽度、拉力等级、锁头结构和材料等级展开,形成从微型电子线束到重型工业固定的完整规格谱系。实际选型通常根据线束直径、承载要求、安装环境和认证要求确定。
需求驱动与竞争变化
电子、家电、汽车、物流及新能源产业持续产生稳定需求。新能源汽车、光伏、储能及数字基础设施中的线束数量和复杂度提升,也推动高可靠性PA66扎带需求增长。同时,全球制造供应链向东南亚、墨西哥、印度等区域调整,为具备认证、区域供应和交付能力的企业创造新的市场空间。
行业竞争正在从单纯价格竞争向材料改性、精密注塑、质量稳定性、认证能力及定制化服务转变。PA66树脂价格波动、通用产品同质化以及替代性紧固方案发展,则构成市场进一步扩张面临的主要因素。
产业链与区域市场
PA66塑料扎带产业链覆盖PA66树脂、改性助剂及色母粒等上游材料,中游注塑成型、模具开发和质量控制,以及电子、家电、汽车、物流和新能源等下游应用。
中国兼具较完整的塑料加工产业链和庞大的制造业需求,是全球重要的生产及消费区域。北美和欧洲市场更加关注产品质量、认证和应用可靠性;东南亚、印度等地区则受制造业扩张和供应链区域化影响,需求空间持续受到关注。
行业趋势
随着高端制造和新能源应用发展,PA66塑料扎带正在从标准化紧固件向高性能、专业化和定制化产品升级。材料改性、阻燃技术、精密注塑、自动化生产及绿色材料将成为企业产品升级的重要方向。对厂商而言,如何同时提升产品性能、认证能力、生产效率和全球供应能力,将成为参与高价值应用市场的重要竞争因素。
链接来源:https://www.tydatainfo.com/reports/8960058/pa66-plastic-cable-ties