


2026年全球半导体用环氧塑封料市场规模将达39.22亿美元,先进封装驱动产品升级

市场研究|半导体材料|TY Data
根据TY Data统计及预测,2025年全球半导体用环氧塑封料(EMC)市场销售额约26.61亿美元,销量约30.8万吨,平均出厂价格约8,636美元/吨。预计到2032年,全球市场销售额将达到39.22亿美元,2026—2032年复合增长率(CAGR)为5.7%。
半导体用环氧塑封料是一种以环氧树脂为基体,配合固化剂、无机填料及功能助剂制成的热固性模塑材料,主要用于芯片封装过程中的机械保护、电气绝缘、防潮、散热及结构支撑。产品覆盖传统引线框架封装、基板封装、倒装芯片、晶圆级及板级先进封装。 一、产品分类及市场结构
按照产品形态,EMC主要分为固态环氧塑封料和液态环氧塑封料。2025年固态EMC占全球销量的98.2%,仍是市场主体;液态EMC占比约1.8%,主要应用于高价值先进封装。
按照产品等级,可分为基础类、高性能类、先进封装类及其他专用类;按照成型工艺,可分为传递成型级、压缩成型级和多工艺成型级。
按下游应用划分,2025年半导体分立器件占全球销量34.0%,非存储半导体器件占25.7%,功率半导体模块占20.4%,存储器件占19.9%。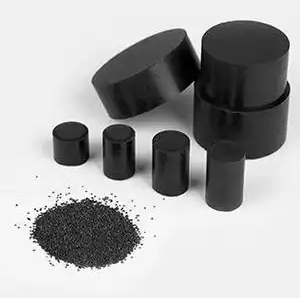 二、主流厂商型号谱系与产品规格
全球主要供应商包括住友电木、力森诺科、长春集团、Panasonic Industry、京瓷、KCC、三星SDI、长兴材料、信越化学、Nagase ChemteX及NAMICS等。
主流产品谱系主要包括:
传统固态EMC:传递成型级颗粒料,适用于分立器件、引线框架IC及传统功率器件,重点指标为流动性、固化速度、吸湿率和耐热性。
高性能EMC:面向QFN、BGA及FC封装,强调低翘曲、低应力、低吸湿和高粘接性能。
先进封装EMC:包括压缩成型颗粒料、MUF及液态模塑材料,适用于FC-BGA、SiP、FOWLP和FOPLP,重点控制填料粒径、流动距离、间隙填充及热膨胀系数。
功率器件专用EMC:面向IGBT、SiC及功率模块,强调高导热、耐高温、绝缘性能和长期可靠性。
厂商产品布局方面,住友电木、力森诺科在传统及先进封装EMC领域具有较完整的产品体系;Panasonic Industry、京瓷、信越化学侧重高性能电子材料;长春集团、长兴材料及国内专业材料企业持续拓展高性能和国产替代产品。具体商品型号应以各企业最新产品目录及客户认证规格为准。
三、市场驱动因素与发展趋势
人工智能、高性能计算、HBM存储器及先进封装投资持续增长,推动EMC向低翘曲、高填充、薄型化和高可靠性升级。新能源汽车、工业电气化及新能源系统的发展,也增加了SiC、IGBT等功率半导体对高耐热、高导热塑封材料的需求。
未来,压缩成型颗粒料、低翘曲MUF、晶圆级液态模塑材料及高导热EMC将成为重点发展方向。亚洲凭借中国大陆、中国台湾、日本和韩国的封装产业集群,继续保持全球主要生产与消费区域地位。
四、竞争格局与市场展望
行业具有较高的技术和客户认证壁垒。原材料成本、配方稳定性、填料控制及长期可靠性均影响企业竞争力。中国厂商正加快传统分立器件向BGA、倒装芯片、晶圆级及板级先进封装领域延伸。
总体来看,2026—2032年全球半导体用环氧塑封料市场预计保持稳健增长,竞争重点将由传统产品规模优势逐步转向先进封装材料性能、产品认证能力及供应链稳定性。
链接来源:https://www.tydatainfo.com/reports/9503009/epoxy-molding-compound--emc--for-semiconductor