



全球鱼露市场持续扩张:预计2032年销售额将达43.64亿美元,传统发酵工艺与亚洲风味需求成为增长动力

根据TY Data数据显示,2025年全球鱼露市场销售额达到31.99亿美元,预计2032年将达到43.64亿美元,2026-2032年年复合增长率(CAGR)为4.6%。同期全球鱼露产量达到160万吨。随着亚洲饮食文化在全球范围内持续传播,以及消费者对天然、传统风味调味品的关注提升,鱼露正从东南亚传统调味品逐步进入更多家庭和餐饮消费场景。 鱼露又称鱼酱油、绮油,传统生产以低值鱼虾或鱼头、内脏、鱼卤水及煮汁等水产加工副产物为原料,通过自身酶或微生物进行自然发酵,形成具有鲜味和海鲜风味的调味产品。从产品工艺看,市场主要分为传统发酵鱼露和工业鱼露;按照发酵周期,则包括6个月以下、6-12个月、12-24个月、24个月以上及其他类型。传统发酵周期越长,对风味形成、生产周期和工艺控制的要求通常越高。
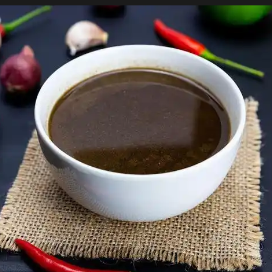 从产品规格与型号体系来看,主流厂商主要围绕家庭装、餐饮装及食品工业用产品形成产品谱系,常见形态包括瓶装、桶装等,并根据消费场景形成不同浓度、风味和包装规格。Masan Consumer、Tang Sang Ha、Thaipreeda Group、南岛鱼露、Teo Tak Seng、汕头鱼露厂、金冠园、Hung Thanh、Thai Fishsauce Factory、Pichai Fish Sauce、Rayong、Rungroj、Viet Phu、Megachef、Halcyon Proteins、清净园、永益食品、威海浦源食品、浙江兴业集团和潮汕集锦等企业覆盖不同区域及应用市场。
销售渠道方面,鱼露主要通过线上销售和线下销售进入市场,应用端则以商用和家用为主。餐饮及食品加工需求强调稳定风味和供应能力,家庭消费则更加关注使用便利性、产品品质及天然属性。
区域竞争格局较为集中。泰国是全球最大的鱼露供应国和消费国,生产市场份额达到44%,消费市场份额为26%;越南生产市场份额为37%,销售市场份额接近22%;中国市场份额为6%。目前,Masan Consumer、Tang Sang Ha、Thaipreeda Group三家企业处于行业领先位置,市场占有率约49%。
需求增长的同时,鱼露产业也面临原料可持续性挑战。过度捕捞和海洋环境变化可能影响主要鱼类资源供应,并增加生产企业成本;另一方面,植物基调味品的发展也对传统鱼露形成竞争,尤其是在素食及纯素食消费群体较大的市场。
TY Data认为,鱼露行业的竞争正在从单纯的产品销售向原料、发酵工艺、风味稳定性、产品规格及渠道覆盖等综合能力竞争转变。随着亚洲美食全球化以及消费者对传统、天然调味品需求提升,具备稳定供应和差异化产品能力的企业有望获得更多市场机会。
链接来源:https://www.tydatainfo.com/reports/8955457/fish-sauce