



全球隧道通风监测系统市场持续增长:预计2032年市场规模将达0.75亿美元

随着公路、铁路及城市轨道交通隧道建设持续推进,隧道内部空气质量、安全环境及能源效率管理的重要性不断提升,通风监测系统正从单一环境参数采集设备向“监测+控制+智能分析”一体化系统升级。TY Data数据显示,2025年全球隧道通风监测系统市场销售额达到0.56亿美元,预计2032年将达到0.75亿美元,2026—2032年年复合增长率(CAGR)为4.3%。2025年全球产量达到1610套,平均销售价格约为3.5万美元/套,平均毛利率约20%。 从产品分类来看,隧道通风监测系统主要分为多点和分离两类;按照系统功能可分为空气监测、气流控制和集成系统。产品通常由气体检测仪、风速传感器、可视度检测设备、控制软件及通信网络组成,并与风机、风阀等通风设备联动,实现隧道环境数据实时采集、通风调节和异常状态响应。按照终端用户划分,主要包括政府机构、运营单位和工程承包商;应用则覆盖公路隧道、铁路隧道、地铁隧道及其他隧道。
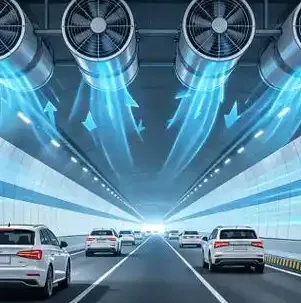 从产品规格与型号谱系看,该市场具有明显的工程项目属性,主流厂商更多采用“传感器+控制器+软件平台+通信网络”的模块化产品体系,而非单一标准化SKU。Siemens、ABB、Honeywell、Schneider Electric、Emerson、Yokogawa Electric等综合自动化企业,产品体系主要覆盖工业控制、气体监测及数据采集平台;SICK、CODEL、OPSIS等企业则更聚焦气体、烟雾、可视度及环境参数检测;Conspec、PBE、Sauter等厂商主要围绕隧道环境监测、控制及自动化系统提供解决方案。中国市场则包括中控技术、科远智慧等企业,产品方向涉及工业控制、数据采集、智能监控及系统集成。具体项目通常根据隧道长度、交通类型及通风方案配置检测点位、通信方式和控制模块。
需求增长主要来自交通安全监管、隧道空气质量管理以及智慧交通建设。隧道运营方不仅需要实时掌握CO、NOx、烟雾浓度、气流速度、温湿度和可视度等指标,也更加关注通风设备能耗和异常状态响应。资料显示,超过一半的新建隧道已集成智能通风监测系统,超过40%的系统已引入预测分析与自动调控功能,推动行业由被动监测向主动决策转变。
竞争层面,该市场具有技术密集、项目周期长和定制化程度高等特点,涉及气体检测、气流控制、工业通信、软件算法等多领域技术。约四成运营方在系统集成过程中面临技术挑战,既有隧道改造还需要解决新旧设备兼容及施工复杂性问题。上游主要包括气体传感器、光学检测器件、工业控制设备、通信模块及软件算法平台,其中传感器精度、控制系统稳定性和数据处理能力直接影响整体系统性能。
区域市场重点覆盖北美、欧洲、中国和日本。随着智慧交通与数字基础设施持续推进,隧道通风监测系统的竞争已从单一硬件供应逐步转向监测精度、系统集成、智能控制及项目服务能力的综合竞争。与此同时,2025年全球关税政策变化也增加了跨区域供应链及关键元器件采购的不确定性。
TY Data认为,隧道通风监测系统的核心价值正在由“发现环境异常”延伸至“辅助安全决策与优化通风运行”。对于设备企业、系统集成商及隧道运营单位而言,产品分类、核心传感器规格、控制平台兼容性以及不同应用场景下的型号组合,将成为理解市场竞争与项目需求的重要切入点。
链接来源:https://www.tydatainfo.com/reports/8773092/monitoring-systems-for-tunnel-ventilation