



全球透平膨胀机市场持续增长,预计2032年销售额将达9.59亿美元

根据TY Data市场调研数据显示,2025年全球透平膨胀机市场销售额达到6.38亿美元,预计2032年将达到9.59亿美元,2026-2032年年复合增长率(CAGR)为5.9%。同期,全球透平膨胀机产能约1500台,销量约1000台,单台平均价格约61.6万美元,毛利率约33%。作为工业透平机械中的专业细分领域,透平膨胀机具有单机销量相对有限、技术含量高、设备价值较高等特点。 透平膨胀机通过高压气体在透平内部膨胀,将压力能和热能转化为机械能,同时显著降低气体压力和温度,为深冷分离及气体液化提供冷量。设备产生的轴功率可用于驱动压缩机、发电机、泵等装置,常见配置包括膨胀—压缩机组、膨胀—发电机组及其他带制动负载的膨胀机系统。目前其成熟应用主要集中于天然气处理和深冷空分,LNG生产、石油化工、工业气体及能量回收等领域也构成重要需求来源。
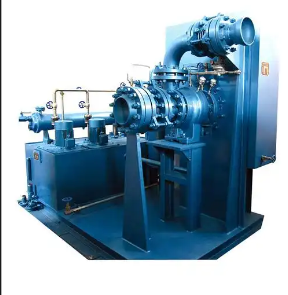 从产品谱系来看,市场主要包括径向内流式、轴流式和径轴混合式透平膨胀机;按照功率划分,可分为1 MW以下、1–10 MW、10–40 MW以及40 MW以上产品;按照系统配置,则主要形成膨胀—压缩机组、膨胀—发电机组及其他类型。不同产品的选型需要结合气体成分、入口压力、流量、制冷需求、功率输出、运行可靠性以及全生命周期成本进行匹配,定制化设备仍占据较大收入比重。
主流厂商型号谱系与产品规格方面,全球市场主要参与者包括Atlas Copco、Air Products旗下Rotoflow、Linde、Baker Hughes、L’Air Liquide、Siemens Energy、Everllence、Ebara、Mitsubishi Heavy Industries、Hanwha Impact、Calnetix Technologies、Rotating Machinery Services、PBS Group、PrJSC Turbogaz、R&D Dynamics,以及杭氧集团、四川空分设备、河南能源、苏州西达低温设备、哈尔滨北方空分设备和四川简阳瑞特机械设备等。其产品体系总体围绕径向内流、轴流及径轴混合结构展开,并覆盖不同功率等级和膨胀—压缩、膨胀—发电等配置,以适配天然气处理、空气分离、石化加工等不同工艺场景。
市场技术升级主要体现在高效率、无油润滑和数字化监控。磁悬浮轴承能够减少润滑需求及机械磨损,在深冷和高纯度气体应用中的关注度持续提升。同时,标准化、模块化产品平台有助于缩短交付周期并降低项目成本,状态监测、远程诊断及预测性维护则进一步提升设备运行可用率。
从产业链看,上游涉及合金锻件、不锈钢、铝制部件、高速轴、涡轮叶轮、轴承、干气密封、控制阀、发电机、压缩机、传感器及控制系统,并由工程软件和精密加工企业提供技术支撑;下游客户则覆盖天然气加工、LNG、工业气体、石化、炼油、管道、氢气生产及发电项目,EPC承包商和工艺技术许可方也参与设备采购。
TY Data认为,天然气处理、LNG基础设施、工业气体需求以及降压能量回收构成透平膨胀机市场的重要需求基础。与此同时,氢气液化、二氧化碳系统、降压发电、ORC、地热及工业余热回收等新应用不断拓展,为设备厂商的产品升级和市场拓展提供新的应用空间。
链接来源:https://www.tydatainfo.com/reports/8958455/turbo-expander