



2026年全球硬涂层刹车盘市场分析

随着汽车非尾气排放监管趋严以及新能源汽车机械制动使用模式变化,硬涂层刹车盘正从高端车型的性能型零部件,逐步进入法规驱动的低排放制动平台。TY Data数据显示,2025年全球硬涂层刹车盘市场销售额达到6.25亿美元,预计2032年将达到9.68亿美元,2026—2032年复合增长率为6.5%;同期全球销量约252万件,平均销售价格约248美元/件,行业产能利用率约74%,综合毛利率约31%。 硬涂层刹车盘是在铸铁或复合结构摩擦环表面形成硬质涂层的制动盘,主要解决普通制动盘磨损、腐蚀及制动颗粒排放问题。商业化产品以碳化钨、碳化钛、碳化铬等碳化物体系为主,工艺覆盖超音速火焰喷涂、激光熔覆等路线,完成涂覆后通常还需双面精密磨削或珩磨。产品规格主要按照涂层材料、涂覆技术、制动盘直径和应用车型划分,其中直径包括≤300毫米、>300—360毫米和>360毫米,结构则涵盖整体式和复合式产品。
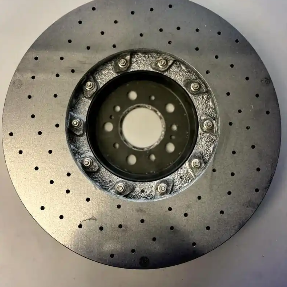 从产品谱系看,博世相关iDisc体系较早实现硬涂层制动盘商业化,布雷博Greentell聚焦低排放制动方案;Continental、TRW(ZF)及Ferodo、TMD Friction等企业覆盖制动系统及摩擦材料产品;Otto Zimmermann、EBC Brake、Wilwood Engineering等则重点布局高性能及替换市场。国内企业包括山东金麒麟、山东隆基机械、山东信义等,产品能力主要延伸至制动盘制造、摩擦材料及相关汽车制动零部件。当前行业尚缺乏统一公开的全球精确份额排名,因此厂商竞争更适合从量产项目、车型验证、涂层工艺和产品谱系进行判断。
按材料看,碳化物体系占据主导,其中以碳化钨为主的方案约占2025年销量的68%;按结构看,整体式铸铁盘约占61%;按直径看,≤300毫米产品约占43%,>300—360毫米约占38%,>360毫米约占19%。乘用车仍是最大应用领域,占2025年销量约82%,轻型商用车、重型商用车和赛车分别约占9%、5%和4%。
行业成本主要来自盘坯、硬质涂层材料、涂覆及磨削等环节,其中盘坯占23%、涂层材料占18%、涂覆及磨削占21%。随着高速沉积、粉末回收、自动磨削和在线检测技术推进,企业正努力降低单位材料消耗并提高生产节拍。
从需求端看,Euro 7制动颗粒监管成为重要驱动力,电动车则因能量回收降低机械制动频率,使普通盘面更容易出现腐蚀问题,进一步提升耐腐蚀摩擦面的价值。同时,车辆增重、大尺寸轮毂及高性能制动需求,对热循环稳定性提出更高要求。当前市场竞争已由单一刹车盘价格比较转向盘、涂层与制动片协同开发,客户更加关注颗粒排放、防腐、噪声、制动脚感、耐久及质保风险。
TY Data认为,硬涂层刹车盘的产业价值正由单纯制造环节向涂层体系设计、精密加工、摩擦副匹配、整车验证及全过程质量控制集中。未来具备成熟涂覆工艺、稳定良率、车型认证能力以及盘片协同开发能力的企业,更有机会将经过验证的低排放制动方案由高端车型进一步拓展至主流乘用车和商用车市场。
链接来源:https://www.tydatainfo.com/reports/9167941/hard-coated-brake-discs