



全球氧化铝溶胶市场规模预计2032年达3.49亿美元,高性能材料应用拓展

TY Data数据显示,全球氧化铝溶胶市场持续增长,产品向高纯化、纳米化及定制化发展。
根据TY Data统计及预测,2025年全球氧化铝溶胶市场销售额约为2.54亿美元,预计2032年将达到3.49亿美元,2026—2032年复合年增长率(CAGR)为4.7%。2025年全球产量约64万吨,平均销售价格约397美元/吨。
氧化铝溶胶又称铝溶胶,是由水合氧化铝经胶溶、分散稳定化等工艺形成的胶体体系,具有良好的分散性、粘结性、触变性和化学活性,广泛应用于催化剂、耐火材料、硅酸铝纤维及先进材料制造。 一、产品分类与规格体系
按照TY Data的市场分类,氧化铝溶胶主要依据粒径、固含量、分散介质及应用领域划分。
粒径规格包括小于20纳米、20—50纳米、50—100纳米及大于100纳米;固含量分为≥10%和≥20%;分散介质包括水系及醇类、有机溶剂体系。应用端主要涵盖催化剂、耐火材料、硅酸铝纤维及其他工业用途。
不同规格对应不同应用需求:小粒径产品通常更有利于提高分散性和界面结合能力;较高固含量产品有助于满足特定配方及输送需求。实际选型还需考察氧化铝含量、pH值、黏度、杂质水平、粒径分布及储存稳定性。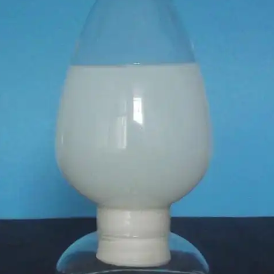 二、主流厂商与产品谱系
TY Data列示的主要参与者包括日本的Nissan Chemical、Kawaken Fine Chemicals、JGC Catalysts and Chemicals,国际企业Sasol Chemicals、Nyacol Nanotechnologies、Wesbond、Ranco,以及中国的青岛惠城环保科技、淄博佳润化工、杭州智华杰、杭州万景、金琪化工、亚太奥华和淄博森驰等。
从产品谱系看,行业可归纳为四类:一是纳米级水系氧化铝溶胶,覆盖小于20纳米及20—50纳米等规格;二是中大粒径产品,覆盖50—100纳米及大于100纳米;三是高固含量产品,面向配方浓缩与工业加工需求;四是醇类或有机溶剂分散产品,适配特定工艺体系。
需要注意,上述为按公开市场分类整理的规格谱系,并非各企业已核实的商品型号清单。具体型号、牌号及对应技术参数,应以厂商正式产品目录和技术数据表为准。
三、产业链与区域格局
产业链上游包括氧化铝原料、化学助剂及辅助材料,中游涉及水解、胶溶、分散稳定化和质量控制,下游覆盖炼化催化、环保催化、耐火材料、纤维及先进陶瓷。
亚太地区是重要生产和消费区域,中国拥有较完整的原料、制造及应用产业链,日本在高性能化学材料领域具备技术积累;北美和欧洲则侧重先进催化、特种陶瓷及高附加值工业材料。
四、市场驱动因素与发展趋势
炼油化工、环保催化、高温隔热和先进陶瓷需求为市场提供增长动力。与此同时,原材料价格波动、生产工艺复杂性、客户认证周期及替代型无机粘结材料竞争,仍是行业面临的主要挑战。
未来,氧化铝溶胶竞争将逐渐从标准化供货转向粒径精准控制、高纯度、批次稳定性和应用配方开发。能够围绕催化剂、耐火材料及高温隔热场景提供定制化产品与技术服务的企业,有望获得更多市场机会。
数据口径: TY Data;历史数据覆盖2021—2025年,预测期为2026—2032年。市场规模、产量及价格为统计口径数据,厂商具体型号与参数需以正式产品资料核实。
链接来源:https://www.tydatainfo.com/reports/9195203/alumina-sol