



全球晶圆缺陷检测系统市场预计2032年达181.2亿美元,先进封装与多技术检测驱动产业升级

TY Data数据显示,全球晶圆缺陷检测系统市场持续增长,光学检测、电子束检测及先进封装专用检测将成为行业技术演进的重要方向。
TY Data统计及预测,2025年全球晶圆缺陷检测系统市场销售额为99.9亿美元,预计2032年将达到181.2亿美元,2026—2032年复合年增长率(CAGR)为8.5%。随着AI芯片、高带宽存储器(HBM)、先进逻辑制造及晶圆级先进封装发展,晶圆缺陷的早期识别、良率控制和跨工序追溯需求持续提升。 一、市场分类与核心规格
晶圆缺陷检测系统主要分为有图形晶圆光学缺陷检测、无图形晶圆缺陷检测、电子束晶圆缺陷检测、宏观缺陷检测、晶圆级先进封装缺陷检测及X射线晶体缺陷检测等类别。按照检测原理,可分为光学及光致发光、电子束、X射线和其他专用技术;按照晶圆尺寸,可分为300毫米、200毫米及150毫米及以下规格;应用覆盖衬底与外延制造、前道晶圆制造和晶圆级先进封装。
TY Data历史统计显示,2023年有图形晶圆光学缺陷检测占相关统计口径市场收入的61.55%,亚太地区设备消费量占比为85.27%。上述数据为历史基准,并非2026年实时市场份额。300毫米晶圆主要服务先进逻辑、DRAM及NAND制造,200毫米和150毫米及以下规格则广泛应用于特色工艺、功率器件及化合物半导体生产。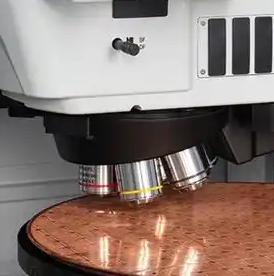 二、主流厂商及代表产品谱系
国际厂商方面,科磊(KLA)布局有图形与无图形晶圆检测及综合工艺控制;应用材料(Applied Materials)覆盖光学检测和电子束检测相关产品;ASML旗下HMI产品线包含eScan 1100多电子束检测系统,采用25束电子束;日立高新(Hitachi High-Tech)提供晶圆表面检测及电子束相关设备。SCREEN Semiconductor Solutions、Lasertec、Onto Innovation、Camtek、NEXTIN及Toray Engineering等企业,分别面向光学检测、材料检测、先进封装和特定工艺控制需求布局产品。
本土厂商方面,中科飞测、天准科技、精测电子、东方晶源、睿励科学仪器、御微半导体、昂坤半导体及上海微电子装备等企业,涉及晶圆表面检测、图形检测、光学量测或相关工艺控制设备。不同厂商的产品覆盖范围、客户认证进度和量产应用情况存在差异,不能仅依据企业进入名单判断其市场份额。
代表型号应以厂商公开产品资料为准。现有资料可确认ASML HMI eScan 1100采用25束电子束;其他企业的具体型号、晶圆适配尺寸、检测灵敏度、吞吐量及价格,需依据对应产品技术规格书进一步核验,不宜跨产品直接比较。
三、产业驱动因素与竞争重点
AI算力芯片、HBM、混合键合及高层数存储器增加了关键工艺步骤和界面检测需求,推动设备向高灵敏度、高吞吐量和高重复性升级。光学检测适合大面积高速扫描,电子束技术可补充部分微细物理缺陷和电性异常检测,X射线及光致发光技术则适用于特定晶体结构和化合物半导体缺陷分析。
行业竞争正从单一分辨率指标转向有效缺陷捕获率、误报控制、检测效率、配方稳定性及产线兼容性的综合比拼。机器学习辅助缺陷分类、非关键缺陷过滤和跨机台配方迁移,也将成为设备软件能力的重要组成部分。
与此同时,高端设备研发投入大、系统集成复杂,客户认证周期较长,晶圆厂资本开支波动及出口限制亦构成行业风险。新进入者仍需通过真实产品晶圆验证、设备验收及持续批量交付证明商业化能力。
四、未来发展趋势
展望2026—2032年,先进逻辑、存储器、先进封装及碳化硅等化合物半导体将共同推动检测需求增长。市场机会将集中于新增检测节点、薄晶圆与键合界面检测、材料专用缺陷识别,以及既有设备的软件和检测模块升级。具备核心光电或电子光学技术、成熟应用算法和本地化服务能力的厂商,有望在细分市场形成竞争优势。
链接来源:https://www.tydatainfo.com/reports/9441814/wafer-defect-inspection-system