



全球阻燃电缆市场2032年有望达到153.6亿美元,低烟无卤与高安全等级产品成升级重点

TY Data数据显示,全球阻燃电缆市场稳步增长,数据中心、轨道交通及工业基础设施将推动产品向低烟无卤、高阻燃和专用化方向发展。
一、市场规模与发展趋势
根据TY Data统计及预测,2025年全球阻燃电缆市场销售额达到121.9亿美元,预计2032年将增至153.6亿美元,2026—2032年复合年增长率(CAGR)为3.4%。2025年全球出货量约37.05亿米,制造商级平均价格约为3.29美元/米。
阻燃电缆通过阻燃绝缘、护套及填充材料抑制火焰沿线路蔓延,但不等同于火灾条件下仍能持续供电的耐火电缆。随着建筑消防、工业安全和数字基础设施建设推进,市场需求正向低烟、低腐蚀性气体释放及更高阻燃等级升级。 二、产品分类与应用
TY Data将市场按产品划分为低烟无卤、低烟低卤和低烟含卤阻燃电缆,其中低烟无卤产品占可比历史市场超过70%。按额定电压划分为≤1 kV、1—35 kV及>35 kV;按导体截面积划分为≤10 mm²、10—50 mm²及>50 mm²;主要应用包括建筑物、发电厂、制造厂及其他行业。
建筑领域仍是核心需求来源,轨道交通、数据中心、电力设施和可再生能源项目则为高附加值产品创造增长机会。欧洲约占全球市场需求的四分之一,北美与中国合计占比超过40%。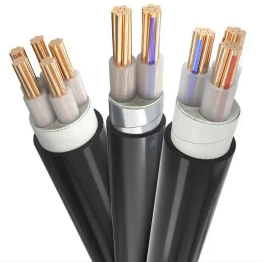 三、主流厂商与产品规格谱系
全球竞争者包括Prysmian、Nexans、Southwire、LS Cable & System、住友电工、Belden、古河电工、Top Cable,以及中天科技、远东电缆、江苏上上电缆和常州八益电缆等。
典型产品谱系可分为三类:①建筑布线型:额定电压通常为450/750 V或0.6/1 kV,铜导体,PVC或低烟无卤绝缘及护套;②工业与电力型:覆盖0.6/1 kV至中高压等级,可采用铜或铝导体、交联聚乙烯绝缘,并按需要配置屏蔽和铠装;③轨交及数据中心型:以低烟无卤护套、低腐蚀性气体释放和成束阻燃性能为重点。
厂商系列可参考Prysmian Afumex低烟无卤产品、Nexans ALSECURE安全电缆系列、Southwire SIMpull相关布线产品,以及中国厂商的WDZ、WDZB、WDZC等低烟无卤阻燃类别。上述名称并不代表所有系列均具备相同阻燃等级,具体型号、截面积、芯数、额定电压及认证应以厂商现行数据表为准。阻燃等级应结合适用标准及试验结果判定,不能仅凭型号前缀推断。
四、竞争格局与未来展望
产业链上游包括铜、铝、PVC、交联聚乙烯、无卤聚烯烃及阻燃剂;中游涵盖导体加工、绝缘挤出、成缆、屏蔽、铠装和护套制造;下游覆盖建筑、电力、交通、工业及数据中心。
原材料波动、高性能材料加工难度、认证成本和价格竞争仍是行业主要挑战。未来,具备低烟无卤配方、稳定制造工艺、国际认证和专用场景开发能力的企业,有望在高安全等级市场获得更强竞争优势。
链接来源:https://www.tydatainfo.com/reports/9429945/flame-retardant-cable