



全球全景天窗市场持续扩容:2032年规模有望突破百亿美元,智能化与轻量化成竞争焦点

TY Data数据显示,2025年全球全景天窗市场销售额约62.55亿美元,预计2032年将达到101.2亿美元,2026—2032年复合年增长率(CAGR)为7.1%。 2025年全球全景天窗产量约3159万台,平均售价约198美元/台。随着新能源汽车、智能座舱及乘用车舒适配置升级,全景天窗正从传统采光、通风部件向集成玻璃、机械结构、电驱动和智能控制的车顶系统演进。
一、产品分类与规格体系
全景天窗主要应用于轿车、掀背车和SUV,由玻璃面板、框架、导轨、传动机构、驱动电机、密封系统、遮阳帘及控制部件组成。TY Data按照四个维度划分产品:玻璃结构包括单片式和多片式;安装方式包括顶装式和底装式;滑动方式包括内藏式和外滑式;下游应用包括轿车和掀背车、SUV及其他车型。
产品规格主要围绕玻璃尺寸与配置、开启面积、机构布置、系统重量、遮阳形式、电机与控制功能、隔热性能、密封性及NVH表现展开。单片式注重视觉连续性和结构集成,多片式强调固定与活动玻璃组合的灵活性;内藏式开启机构布置于车顶内部,外滑式则向车顶外部滑动。不同车型需根据头部空间、车身强度、成本及热舒适性进行匹配。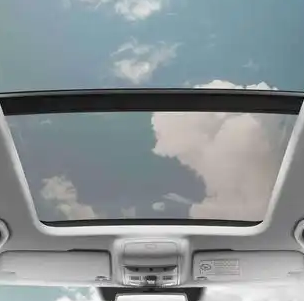 二、主流厂商与产品技术谱系
国际厂商方面,Webasto布局可开启式全景车顶及玻璃集成方案,产品结构涵盖顶装和底装路线;Inalfa Roof Systems覆盖顶装、底装、内滑和外滑等模块化架构;CIE Automotive具备多片式全景天窗、遮阳系统及总成制造能力。Motherson Yachiyo Automotive Systems、AISIN、DONGHEE及BOS Group也属于值得关注的车顶系统相关企业。
中国厂商方面,毓恬冠佳布局顶装式、底装式全景天窗,研发方向包括轻量化、低噪声和扩大有效采光面积;弗迪科技、芜湖莫森泰克、江苏德福来、信昌明芳集团、丹阳金城配件、广德天运、武汉凯沃森天窗、江苏铁锚科技、宁波万泓汽车零部件等,构成国内产业链的重要关注对象。Uno Minda亦纳入全球供应商观察范围。
从产品谱系看,行业竞争正由传统机械开启机构,延伸至超薄机构、轻量化框架、电动遮阳、智能调光玻璃、热控制玻璃及集成氛围照明。具体商品型号、尺寸、功率和重量应以各企业正式产品目录及项目技术文件为准,不能仅凭厂商名称推定。
三、市场驱动因素与产业链
SUV较大的车顶空间及消费者对开阔座舱的需求,为全景天窗提供了重要应用场景;轿车和掀背车则借助该配置提升舒适性与车型差异化。新能源汽车对整车能效、轻量化、热管理和头部空间提出更高要求,推动供应商优化玻璃、机构及控制系统的一体化设计。
产业链上游包括汽车玻璃、钢铝材料、工程塑料、导轨、传动组件、电机、密封条、遮阳帘及电子元件;中游负责结构设计、系统集成、总成装配与测试验证;下游主要为乘用车整车制造商。平台化设计、自动化生产和本地化供应有助于降低成本、缩短开发周期。
四、区域格局、发展机遇与挑战
中国依托庞大的乘用车市场、新能源汽车产业和本土供应链,成为全景天窗的重要需求与生产区域。欧洲在车顶系统研发和全球车型配套方面积累深厚,北美SUV及跨界车型市场则为大面积车顶系统提供应用空间。日本、韩国、印度及东南亚也是值得持续跟踪的区域市场。
未来增长机会集中于智能调光、隔热玻璃、超薄遮阳系统、轻量化结构和电子功能集成。与此同时,漏水、异响、机构失效、电子故障及售后质保成本仍是行业主要风险;玻璃面积增加与车身强度、整车重量、热舒适性及成本之间也需持续平衡。
总体而言,TY Data预计的市场增长反映了全景天窗从舒适性选装配置向智能车顶系统升级的趋势。未来厂商的竞争优势将更多取决于车型平台配套能力、工程验证、可靠性、成本控制和全球化交付水平,而不仅是产品价格或玻璃面积。
链接来源:https://www.tydatainfo.com/reports/9429948/panoramic-sunroof