



压缩天然气汽车市场升温:2032年全球规模将达192.4亿美元

市场规模与发展趋势
根据TY Data统计及预测,2025年全球压缩天然气(CNG)汽车市场销售额达到117.9亿美元,预计2032年将达到192.4亿美元,2026—2032年年复合增长率(CAGR)为6.8%。2025年全球CNG汽车销量约120万辆,平均出厂价约9,800美元/辆。
压缩天然气汽车是以压缩天然气作为主要或组合动力燃料的道路机动车辆,涵盖乘用车、轻型商用车、中重型卡车及客车等。随着燃料成本控制、原厂车型供应和天然气基础设施建设持续推进,CNG汽车正从传统经济型乘用车向城市物流、公共交通和专业运营车队等领域拓展。
 产业链与核心技术
CNG汽车产业链上游包括天然气及生物甲烷供应、高压储气瓶、阀门、减压器、燃气喷射器、发动机控制系统和尾气处理部件;中游由整车制造商及动力系统集成企业完成发动机标定、供气系统集成和安全认证;下游则覆盖私人消费者、出租车运营商、物流企业、公交公司及市政车队。
储气系统是影响整车安全性、成本和空间利用率的关键环节。按照气瓶结构,市场主要分为I型钢制气瓶、II/III型复合气瓶和IV型全复合气瓶CNG汽车。钢制气瓶具有成本优势,适用于价格敏感型车型;复合材料气瓶则凭借轻量化潜力,在对载荷、续航和空间布局要求较高的商用车领域具有应用价值。
按照动力架构,市场可分为汽油/CNG双燃料汽车、单一CNG汽车和柴油/CNG双燃料汽车。双燃料乘用车能够在汽油与天然气之间切换,兼顾燃料经济性和使用灵活性;单一CNG车型更适合具有固定加气条件的公交及市政车队;柴油/CNG双燃料方案主要面向部分中重型商用车辆。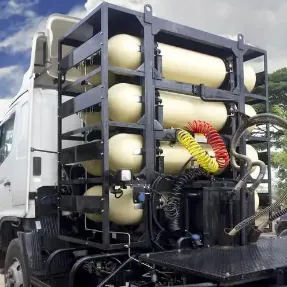 主流厂商与产品谱系
全球CNG汽车市场参与者包括Maruti Suzuki、Hyundai、Tata Motors、Mahindra & Mahindra、Force Motors、Ashok Leyland、Toyota、IVECO、Scania、Volvo Group、Daimler Truck、PACCAR,以及北汽福田、江淮汽车和宇通客车等。
乘用车领域,Maruti Suzuki、Hyundai和Tata Motors重点布局原厂CNG乘用车及部分SUV、轻型车型;商用车领域,IVECO、Scania、Volvo Group和Daimler Truck覆盖部分天然气动力卡车及专业车辆;公交领域,宇通客车、北汽福田、Ashok Leyland及NFI Group等企业参与公共交通车辆供应。
具体产品配置随销售地区、车型年款及认证要求而变化。车型选型通常需要比较发动机排量与功率、CNG储气容量、气瓶类型、燃料切换方式、续航表现、排放标准及售后服务网络。由于各厂商产品迭代较快,具体型号与技术参数应以当地官方产品目录为准。
区域市场与需求机会
亚洲是全球CNG汽车的主要需求区域,其中印度凭借丰富的原厂CNG车型、燃料成本敏感型消费需求及持续发展的加气网络,成为乘用车和轻型商用车的重要市场。中国CNG乘用车市场相对有限,需求更多集中于商用车及专业运营领域。
欧洲和北美市场主要关注公交、市政车辆及部分商用卡车;拉丁美洲则拥有一定的天然气汽车使用基础。对于出租车、城市配送和区域运输等高里程应用,燃料成本节省与集中加气条件将直接影响车辆采购决策。
市场挑战与未来方向
CNG汽车的发展仍受到加气设施覆盖不均、高压储气系统成本、气瓶空间占用及天然气价格波动等因素制约。同时,混合动力和纯电动汽车正在城市配送、乘用车及公共交通领域形成竞争压力。
未来,行业竞争将更多集中于储气系统轻量化、原厂动力集成、整车安全性及全生命周期运营成本。Bio-CNG和生物甲烷也为现有天然气动力平台提供了潜在的低碳发展路径,但其实际减排效果仍取决于燃料来源、生产工艺及供应链中的甲烷排放控制。
总体来看,全球CNG汽车市场仍具备增长空间,但不同地区的天然气价格、基础设施和替代动力发展速度将决定市场表现。对整车企业和车队运营商而言,围绕车型适配、燃料经济性、安全认证和基础设施协同开展布局,将是把握市场机会的重要方向。
链接来源:https://www.tydatainfo.com/reports/9429949/compressed-natural-gas-vehicles