



高硅沸石市场升温:催化与环保应用拓展新空间

市场规模稳步增长,应用结构持续升级
根据TY Data市场调研数据,2025年全球高硅沸石市场销售额达到9.89亿美元,预计2032年将达到13.17亿美元,2026—2032年复合年增长率(CAGR)为4.2%。2025年全球销量约11.5万吨,加权出厂均价约为8600美元/吨,中国约占全球需求量的33.0%,成为重要消费市场。
高硅沸石是一类具有较高硅含量的结晶微孔材料,具备耐热、耐酸、疏水性及选择吸附等特征,广泛应用于石油炼制、石油化工、汽车尾气处理、工业废气治理和分子筛分离等领域。随着催化工艺升级与环保要求提高,市场竞争正从常规材料供应转向骨架结构、硅铝比及表面性能的精细化设计。 MFI占据主导,细分产品价值差异明显
从骨架类型看,MFI是2025年全球最大的细分市场,约占销量的40.9%,主要包括ZSM-5及相关产品,应用于烃类转化、芳烃加工、化学合成和挥发性有机物(VOC)吸附。FAU型高硅Y及超稳Y(USY)在炼油催化领域具有重要地位;Beta、丝光沸石(MOR)则服务于多种特种催化需求。CHA型沸石虽然销量相对较小,但在高端尾气治理领域具有较高的产品价值。
按骨架组成划分,市场主要包括高硅铝硅酸盐沸石和全硅沸石,其中前者占据九成以上销量。按孔径可分为小孔、中孔、大孔和超大孔高硅沸石;按交付形态则包括粉体、颗粒及挤出成型产品。不同产品在硅铝比、离子形态、粒径、机械强度和疏水性能方面存在差异,通常需要根据终端工艺定制。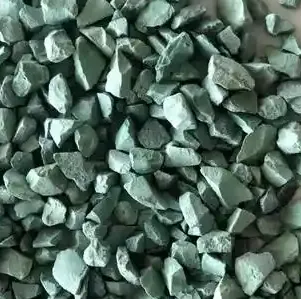 主流厂商与产品规格体系
全球主要供应商包括Tosoh、Clariant、Zeolyst International、Resonac Universal、Zeochem、水泽化学,以及中国的中触媒、齐鲁华信和建龙微纳等企业。2025年前五大企业合计价值份额约为41.7%,行业呈现中度集中格局。
代表性产品谱系包括Tosoh的HSZ®系列,覆盖ZSM-5、Beta、FER、MOR及Y型等骨架;Zeolyst的商业产品组合涵盖Y型、Beta、丝光沸石、ZSM-5和镁碱沸石;Clariant则布局MFI、BEA、MOR等相关产品。中国企业在ZSM-5、Beta、USY及其他高硅材料领域也具备商业化供应能力。
产品规格通常围绕骨架类型、硅铝比、晶粒尺寸、粉体或成型形态及改性方式建立牌号体系。具体硅铝比、粒径、孔容、比表面积和型号参数应以各厂商对应产品技术资料为准,不能仅凭骨架名称直接比较性能或价格。
炼化需求提供基础,环保吸附带来增量
石油炼制约占全球高硅沸石销量的27.0%,是主要的吨位应用市场。石油化工与化学合成构成稳定需求基础;汽车尾气处理则因材料性能要求、认证周期和技术门槛较高,成为价值规模最大的应用领域之一。固定源废气处理、VOC浓缩与除味,以及分子筛分离,也为疏水型高硅沸石创造了新的应用空间。
产业链上游包括硅源、铝源、碱类、结构导向剂及改性化学品;中游涉及晶化、洗涤、离子交换、焙烧、脱铝和成型加工;下游连接炼油催化剂、环保材料及吸附分离设备制造商。晶化一致性、骨架纯度和后处理控制是产品质量与价值形成的关键。
技术定制与高端应用成为竞争重点
高硅沸石行业仍面临生产工艺控制难、客户验证周期长、不同厂商产品参数难以直接比较等挑战。未来,市场机会将更多集中于高性能排放治理分子筛、高疏水VOC吸附材料、特种化学催化、可再生燃料加工及高硅比选择性分离材料。
TY Data认为,全球高硅沸石市场将保持稳步增长,MFI及传统炼化产品继续构成需求基础,而汽车尾气治理、工业环保和定制化吸附材料有望推动产品结构升级。对生产商而言,提升骨架设计能力、稳定批次质量并加强下游工艺适配,将成为增强竞争力的重要方向。
本研究覆盖2021—2025年历史数据及2026—2032年预测,围绕全球与中国市场的产能、产量、销量、销售额、价格、主要厂商、产品结构及应用需求展开分析。
链接来源:https://www.tydatainfo.com/reports/9429951/high-silica-zeolite