



全球锂离子硬碳材料市场持续增长,2032年规模预计达2000万美元

据TY Data统计及预测,2025年全球锂离子硬碳材料市场销售额约为400万美元,预计2032年将达到2000万美元,2026—2032年复合年增长率(CAGR)为27.5%。随着高功率电池、低温应用及能量回收需求增长,硬碳材料正成为锂离子电池负极材料领域的重要细分方向。 一、市场现状与发展趋势
锂离子硬碳材料是一种不可石墨化碳负极活性材料,具有乱层碳结构、较大的层间距及丰富的缺陷和孔隙,有助于锂离子传输与储存。相较传统石墨,其发展重点并非全面替代,而是面向快速功率响应、低温运行和长循环寿命等差异化需求。
行业技术路线主要包括生物基硬碳、石油基硬碳和聚合物基硬碳。生物基路线利用木材、椰壳、纤维素及木质素等原料;石油基路线侧重原料稳定性、碳收率与规模化生产;聚合物基路线则依靠树脂配方和交联工艺,实现纯度及微观结构的精细调控。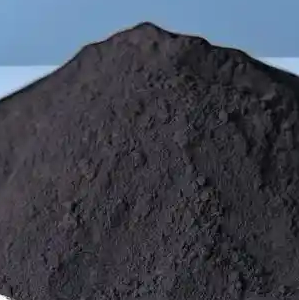 二、产品规格与分类
按照TY Data的研究分类,硬碳材料可按克容量划分为300 mAh/g以下、300—330 mAh/g及330 mAh/g以上;按照首次库仑效率划分为80%—90%和90%以上。不同产品需要结合容量、首次效率、倍率性能、低温性能、循环寿命及压实密度综合评价。
从工艺流程看,产品通常经过前驱体预处理、净化、稳定化或预氧化、高温碳化、粉碎分级及表面改性。主要质量指标还包括粒径、比表面积、层间距、振实密度、水分、灰分和金属杂质含量。聚合物树脂路线的研究及开发产品可逆容量约为250—400 mAh/g,具体表现取决于原料体系和工艺条件。
三、主流厂商与产品技术路线
行业主要参与者包括Kuraray、Stora Enso、JFE Chemical、Kureha、Sumitomo,以及江西正拓、圣泉集团、成都佰思格、贝特瑞和杉杉股份等。
从产品谱系看,生物基路线侧重可再生原料、孔结构调节及低温性能;石油基路线侧重碳收率、粉体密度和批次一致性;聚合物基路线侧重纯度、结构可控性及电化学性能重复性。公开资料未能统一核实上述企业全部硬碳产品的正式型号及对应规格,因此不将通用技术参数冒充具体厂商的商品牌号。采购及选型时,应以企业正式产品手册、技术数据表和客户验证结果为准。
四、应用场景与产业链机会
汽车是硬碳材料的重要潜在应用领域,尤其适用于混合动力汽车、启停系统及制动能量回收等对功率响应和低温性能要求较高的场景。储能领域的机会主要集中于调频、工业备用和频繁脉冲充放电系统;低速电动车及其他工业设备则需根据成本和性能需求进行评估。
产业链上游包括生物质原料、石油沥青、石油焦、酚醛树脂及相关工艺材料;中游涵盖碳化、粉体加工、表面改性和质量控制;下游为电池材料配制、电芯制造及终端应用。提高碳收率、控制杂质、降低加工能耗并改善批次一致性,是产业化的重要方向。
五、竞争挑战与未来展望
硬碳材料仍面临传统石墨的成本、供应链和压实密度优势竞争。较低的首次库仑效率、较高的加工成本及电芯体积能量密度压力,也制约其大规模应用。未来,材料企业需要通过结构设计、表面改性、预锂化及电解液协同开发,提升综合电化学性能。
TY Data认为,全球锂离子硬碳材料市场的增长机会将更多来自高功率、低温和长寿命等性能导向型应用。能够兼顾材料性能、制造成本、规模化供应与客户认证的企业,有望在这一细分市场建立竞争优势。
链接来源:https://www.tydatainfo.com/reports/9430027/li-ion-hard-carbon-material