



半导体废气处理洗涤器市场升温,2032年全球规模将达29.36亿美元

半导体废气处理洗涤器是晶圆制造厂厂务系统(SubFab)的重要组成部分,主要用于处理化学气相沉积(CVD)、扩散、蚀刻等工艺产生的有毒、易燃、腐蚀性及高温室效应气体。随着先进逻辑芯片、3D NAND和高带宽存储器(HBM)持续发展,晶圆制造工艺日益复杂,废气成分与处理要求不断提高,推动末端废气处理设备向高效率、低能耗、智能化方向升级。 根据TY Data整理的行业统计及预测数据,2025年全球半导体废气处理洗涤器市场销售额达到16.19亿美元,预计2032年将达到29.36亿美元,2026—2032年复合年增长率(CAGR)为9.3%。2024年,全球前五大厂商合计收入份额接近63%,市场集中度较高,成熟厂商在工艺验证、设备可靠性和全球服务网络方面具备竞争优势。
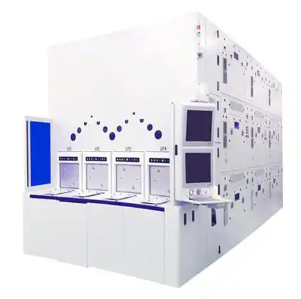 从产品类型看,市场主要包括燃烧洗涤器、等离子洗涤器、热湿洗涤器和干式洗涤器。燃烧洗涤器适用于多种易燃工艺气体及部分含氟废气处理;等离子洗涤器通过高能等离子体促进气体分解,有助于减少对化石燃料的依赖;热湿洗涤器结合热处理与湿法吸收,兼顾复杂气体分解和副产物捕集;干式洗涤器则利用吸附材料或化学反应介质处理特定有毒、腐蚀性气体,在减少废水产生方面具有应用价值。不同工艺气体的性质差异较大,多技术路线协同仍将是行业的重要特征。
从应用领域看,CVD、扩散和蚀刻是核心需求场景。CVD工艺涉及SiH4、NF3、WF6、B2H6、TEOS等气体,处理设备需要兼顾易燃性、毒性、高温室效应及固态副产物控制;扩散工艺对耐腐蚀、燃烧安全和管路维护提出要求;蚀刻工艺使用CF4、SF6、BCl3、Cl2、HBr等气体,需要兼顾含氟温室气体分解与腐蚀性卤素化合物处理。先进制程步骤增加,进一步提高了废气处理设备的负荷和工艺适配要求。
竞争方面,主要厂商包括Edwards Vacuum、Ebara、Global Standard Technology、CSK、Kanken Techno、UNISEM、DAS Environmental Expert、CS Clean Solution及上海盛剑环境等。国际厂商在成熟产品、长期客户认证和海外服务体系方面具有优势,中国本土企业则依托晶圆厂建设和供应链本地化需求,持续提升产品研发、工程交付与运维能力。
从主流厂商产品谱系看,行业产品通常按照燃烧、等离子、热湿及干式技术路线划分,并进一步依据处理气体类型、流量、工艺设备配套方式和安装空间形成不同系列。具体型号与规格需以厂商正式产品目录为准,不能将不同厂商的设备参数直接等同。选型时应重点核对额定处理能力、气体适用范围、去除效率、能源消耗、颗粒物控制、自动清洗能力及设备接口,并结合实际工艺气体组成开展验证。
区域市场方面,亚太地区是主要需求中心,中国大陆、中国台湾、韩国和日本的晶圆制造投资为设备市场提供重要支撑。北美需求受到先进逻辑、存储器和新建晶圆厂项目推动,欧洲则在汽车半导体、功率器件及特色工艺领域保持需求。随着晶圆厂更加重视碳排放、设备稼动率和全生命周期成本,低燃料消耗燃烧技术、等离子体处理、催化技术及智能监控有望成为产品升级的重要方向。
TY Data认为,2026—2032年全球半导体废气处理洗涤器市场将受益于先进制程扩张、晶圆厂新增投资和环保要求提升。与此同时,较高的设备投入、维护成本及严格的客户认证仍是行业进入壁垒。未来,能够兼顾废气处理效率、运行稳定性、节能表现与本地化服务能力的供应商,更有机会在全球半导体制造产业链中获得增长空间。
链接来源:https://www.tydatainfo.com/reports/9430089/semiconductor-exhaust-gas-treatment-scrubbers