



单壁碳纳米管市场分析:2032年全球规模预计达57.06亿美元,锂电池仍是核心应用

根据TY Data整理数据显示,2025年全球单壁碳纳米管(SWCNT)市场销售额达到3.54亿美元,预计2032年将达到57.06亿美元,2026—2032年复合增长率(CAGR)为49.5%。2024年全球单壁碳纳米管产量约234吨,平均售价约125万美元/吨。随着高镍正极、硅基负极、快充电池以及储能市场发展,SWCNT凭借较高长径比和优异导电性能,正在成为先进电极材料的重要添加剂。 一、市场分类与技术路线
单壁碳纳米管是由单层石墨烯卷曲形成的中空管状纳米材料,典型直径约1—2纳米、长度可达微米级。按照纯度,市场主要分为大于80%、大于90%、大于95%及其他;按照制造工艺,可分为化学气相沉积(CVD)、电弧放电及其他工艺;按照结构,则包括扶手椅型、锯齿型和手性型。
目前CVD是产业化的主要路线,重点围绕催化剂体系、反应温度、连续化生产和纯度控制展开。高纯度SWCNT能够以较低添加量构建连续导电网络,因此在高性能锂电池中的商业价值较高。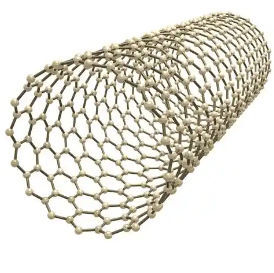 二、主流厂商与产品谱系
全球主要参与者包括OCSiAl、Zeon Nano Technology、Nano-C、道氏技术、Raymor、Chasm Advanced Materials、Timesnano、天奈科技、NoPo Nanotechnologies和Meijo Nano Carbon等。
产品方面,OCSiAl以TUBALL单壁碳纳米管系列为代表,主要面向锂电池、导电塑料等场景;Zeon Nano Technology布局FloTube等碳纳米管材料产品;Raymor重点提供高纯度单壁碳纳米管材料;Meijo Nano Carbon则覆盖SWCNT分散液、粉体等产品形态。国内企业方面,天奈科技持续推进单壁碳纳米管及导电浆料产业化,道氏技术、Timesnano等也在碳纳米材料及复合导电体系领域进行布局。
从产品规格看,市场通常围绕纯度、管径、长度、比表面积、导电性能及分散形态进行差异化。其中高纯度粉体、预分散浆料以及针对硅基负极开发的定制化产品,是目前产品升级的重要方向。
三、锂电池占据主要需求
2025年前后,锂电池仍占SWCNT主要应用份额,尤其集中于动力电池、硅基负极电池、工业储能以及高倍率电池。相比传统多壁碳纳米管,SWCNT能够通过较低添加量形成更有效的导电网络,有利于提高活性材料利用率。
随着硅基负极加速产业化,SWCNT需求进一步受到带动。资料显示,单壁管粉体在部分高性能电极体系中的添加比例可达到约2%—4%。此外,AI服务器BBU、可再生能源储能以及eVTOL等新型电力应用,也正在扩大高性能导电材料需求。
四、半导体与新兴领域打开第二增长曲线
除锂电池外,导电塑料、柔性电子、半导体互连和脑机接口等应用正在成为产业关注重点。SWCNT具备优异的一维电子传输特性和热传导能力,在先进芯片互连、柔性导电材料等方向具有潜在应用价值。
产业端也在持续扩产。天奈科技推进年产450吨单壁碳纳米管项目,贵州希诚布局年产4700吨单壁/寡壁碳纳米管项目。与此同时,第三代卧炉CVD、流化床CVD以及分散技术不断优化,推动SWCNT从高价值小批量材料向规模化应用材料转变。
TY Data认为,2026—2032年单壁碳纳米管市场的核心竞争将从“能否生产”逐步转向“纯度、成本、分散性和批量一致性”的综合竞争。锂电池仍将提供主要增量,而硅基负极、半导体、柔性电子等新兴应用有望进一步提升高端SWCNT产品的市场价值。
链接来源:https://www.tydatainfo.com/reports/8750123/single-walled-carbon-nanotubes