



电动工具锂电池市场持续扩容

全球市场稳步增长
据TY Data统计及预测,2025年全球电动工具用锂电池市场销售额达到19.97亿美元,预计2032年将达到25.32亿美元,2026—2032年年复合增长率(CAGR)为3.5%。2021—2025年,全球市场经历了无绳化渗透、原材料价格波动及供应链调整等变化;进入2026年后,高倍率、快充和高能量密度产品仍将成为市场升级的重要方向。
电动工具用锂电池主要由锂离子电芯、BMS、结构件及连接组件构成,需要同时满足大电流放电、频繁启停、振动冲击及一定宽温域环境下的稳定运行要求。随着电钻、电锯、电锤、抛光机等设备持续向无绳化发展,锂电池正在由配套零部件向影响工具性能的核心部件转变。
 产品规格与厂商谱系
从容量划分来看,市场主要覆盖1300mAh、1500mAh、2000mAh、2500mAh及其他容量规格,其中2200mAh等规格也广泛存在。消费级产品更加关注成本、重量与续航平衡,专业级和工业级产品则更强调高倍率放电、循环寿命、热管理和安全性能。
从电芯形态看,圆柱形电池是电动工具领域的重要技术路线,软包和棱柱形电池则根据整机空间、重量及功率需求应用于不同产品。
主要厂商包括Samsung SDI、LG Energy Solution、村田制造所、江苏天鹏电源、Panasonic、天津力神电池、亿纬锂能、EMBS、长虹三杰、新能安等。其产品谱系主要围绕圆柱电芯、电池包及不同容量等级展开。例如Samsung SDI、Panasonic、LG Energy Solution等重点布局高性能圆柱电芯;村田制造所、亿纬锂能、江苏天鹏电源等覆盖圆柱电芯及相关动力电池产品;国内企业则在高倍率圆柱电芯、电池包集成及成本控制方面持续扩大竞争优势。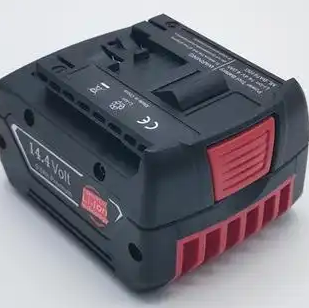 无绳化成为核心驱动力
市场增长首先来自无绳工具对有线工具和传统电池工具的持续替代。锂电工具摆脱电源线限制,在家装、建筑施工、工业制造、园林维护、户外作业和DIY等场景具有更高灵活性。
与此同时,高倍率电芯、快充技术、BMS智能管理和热管理技术不断进步,使电池能够支持更高功率工具运行。电芯规模化生产及材料体系优化,也推动单位容量成本下降,进一步改善终端产品性价比。
安全、成本与供应链仍是挑战
锂、钴、镍等原材料价格波动仍会影响电池成本,高倍率放电和快速充电则对热管理及BMS提出更高要求。随着全球安全认证和环保要求趋严,企业还需要承担更高的测试、认证及合规成本。
此外,欧美贸易政策、关税调整以及全球供应链重构,可能影响电芯、材料及电池包的跨区域流动。对于出口型企业而言,本地化生产、供应链多元化和核心技术自主化的重要性进一步提升。
区域市场持续分化
从区域看,北美和欧洲拥有成熟的专业电动工具市场,中国则兼具电池制造和终端工具产业链优势,日本、韩国在电芯技术及材料领域具有较强基础,东南亚则凭借制造成本和产业转移承接能力成为供应链布局的重要区域。
TY Data认为,2026—2032年电动工具用锂电池市场将保持稳步增长,高倍率、轻量化、快充和安全管理将成为产品竞争重点。随着电动工具应用持续扩大,具备电芯技术、电池管理和规模化制造能力的企业有望获得更强的市场竞争力。
链接来源:https://www.tydatainfo.com/reports/8750125/li-ion-battery-for-power-tool