



术中超声系统市场分析:2032年全球市场规模将达13.4亿美元

据TY Data调研数据显示,2025年全球术中超声系统市场销售额达到10.71亿美元,预计2032年将增长至13.4亿美元,2026—2032年复合增长率(CAGR)为3.3%。2025年全球术中超声系统产量约35670台,产品平均价格约3万美元/台,平均毛利率约38%。
术中超声系统是外科手术过程中提供实时超声成像的医疗设备,通常由主机平台、术中探头、图像处理模块及无菌操作附件构成,可用于病灶定位、边界判断、血流评估和手术路径规划。相比术前影像,术中超声能够实时反映组织结构变化,在神经外科、肝胆外科、乳腺外科及微创介入等场景具有较高应用价值。
 一、精准外科推动市场需求
随着精准医疗和微创手术发展,复杂肿瘤切除、功能区保护及实时导航对影像设备提出更高要求。术中超声具有实时、灵活和部署成本相对可控等特点,成为高端手术导航体系的重要补充。AI图像增强、血流成像及多模态融合技术的发展,也正在提升设备的临床价值。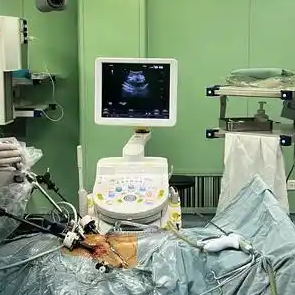 二、主流厂商产品谱系
目前市场主要参与者包括GE Healthcare、Philips Healthcare、Siemens Healthcare、Fujifilm、Hitachi Medical Systems、Esaote、Canon、Analogic、开立医疗、迈瑞医疗及Samsung Medison等。
GE Healthcare主要依托LOGIQ系列平台,覆盖高端推车式超声及术中应用,支持高分辨率成像、彩色多普勒及多探头配置;Philips以EPIQ、Affiniti等平台为代表,强调xMatrix多维成像、组织谐波及血流成像能力;Siemens主要布局ACUSON系列,产品覆盖推车式及便携式平台,并提供彩色多普勒、弹性成像等功能。
Fujifilm拥有ARIETTA系列,强调高分辨率成像、血流评估和介入应用;Esaote主要以MyLab系列为基础,产品具有便携化及专科应用特点;Canon Aplio系列则突出高端成像、微血管血流和弹性成像。国内厂商中,迈瑞主要布局Resona、DC系列,开立医疗覆盖S系列、P系列等平台,产品向高分辨率、便携化和智能辅助方向升级。
三、产品向便携化和智能化发展
按照产品类型,市场可分为3D/4D、多普勒超声及其他类型;按照设备形态主要包括独立系统、推车系统和便携系统。医院仍是核心终端用户,诊所及其他医疗机构构成补充需求。
从产业链看,上游包括压电晶体、电子元器件、芯片、探头封装及无菌外壳材料。高性能压电材料和核心芯片直接影响信号质量、运算能力及图像处理效率。
当前行业仍面临医生操作经验要求较高、高端探头及无菌耗材成本较高,以及术中磁共振、导航系统等替代技术竞争。未来,移动式、模块化、AI辅助和多模态融合将成为产品升级的重要方向,能够与医院现有影像平台实现数据互联的综合解决方案更具竞争力。
TY Data认为,术中超声系统整体市场将保持温和增长,精准外科、复杂肿瘤手术以及AI影像技术将持续推动产品结构升级,厂商竞争也将从单纯硬件性能向智能化、专科化和临床工作流整合能力延伸。
链接来源:https://www.tydatainfo.com/reports/8750127/intraoperative-ultrasound