



全球油气海底SURF市场2032年将达293.3亿美元

根据TY Data整理的行业数据显示,2025年全球油气海底脐带缆、立管和流线(SURF)市场销售额达到177.5亿美元,预计2032年将增至293.3亿美元,2026—2032年复合年增长率(CAGR)为7.4%。2025年全球SURF产量约为1782万米。中国市场规模及占全球比例的具体数据暂缺,需进一步核实。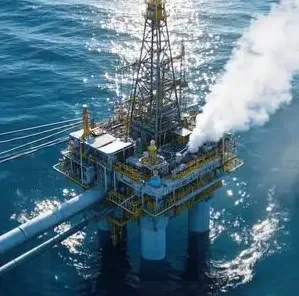 SURF是海上油气开发的重要基础设施,主要由脐带缆、立管和流线组成。脐带缆负责传输电力、液压动力、控制信号及化学药剂;流线将海底油气井产出的流体输送至立管;立管则连接海底生产系统与海面浮式设施或平台。随着巴西盐下层、圭亚那、西非及墨西哥湾等海域的深水项目推进,超深水、高温高压和长距离海底回接成为市场的重要发展方向。

从产品分类看,SURF主要包括脐带缆、立管和流线;按管道结构可分为柔性管与刚性管;按水深分为浅水、深水和超深水;安装方式包括卷筒式铺设、J型铺设、S型铺设及拖曳安装;应用场景则涵盖固定平台和浮动单元。
主流厂商及产品谱系方面,Aker Solutions、TechnipFMC、Saipem、Subsea7、McDermott和OneSubsea等企业覆盖海底生产系统、工程设计、安装及相关SURF解决方案;Prysmian Group、JDR和东方电缆重点涉及海底电缆及脐带缆;Vallourec在海底刚性管及管材领域具有业务布局;Airborne Oil & Gas专注复合材料管道技术,Oceaneering、Cortland(Fibron BX)等企业也参与相关海底产品及工程供应链。中国海洋石油集团则是海上油气开发的重要参与者。
在规格体系上,脐带缆通常依据芯数、导体截面积、液压管数量、光纤配置、额定电压及工作压力进行选型;柔性立管和流线重点考察内径、压力等级、温度范围、弯曲性能与耐腐蚀能力;刚性管则关注外径、壁厚、钢级及连接形式。产品型号通常与项目设计、介质和工况绑定,并不存在适用于所有厂商的统一型号体系,采购时应以具体产品数据表和认证文件为准。
上游产业包括特种钢、双相及超级双相不锈钢、镍基合金、聚合物、光纤、海底电缆、柔性管材和海洋工程设备。PVDF、PEEK及Inconel等材料可根据不同部件的耐腐蚀、耐温和承压要求应用于相关系统。
竞争层面,SURF项目具有技术门槛高、交付周期长、工程协同复杂等特点。2025年美国关税政策带来的贸易不确定性,也可能影响部分材料、设备的采购成本与供应链配置。未来,超深水开发、高温高压工况、复合材料应用和海底生产系统数字化,将持续推动产品升级。TY Data认为,具备高可靠性产品、深水工程经验、全生命周期服务能力及本地化供应链优势的企业,更有机会在全球海底油气基础设施市场竞争中获得发展空间。
链接来源:https://www.tydatainfo.com/reports/8786769/oil---gas-subsea-umbilicals--risers---flowlines--surf