



全球珠宝钻石市场稳步增长:2032年规模预计达1046.4亿美元

根据TY Data整理的行业数据显示,2025年全球珠宝钻石市场销售额达到806.0亿美元,预计到2032年将增长至1046.4亿美元,2026—2032年年复合增长率(CAGR)为3.8%。随着消费者购买理念变化、珠宝设计创新以及线上零售渠道发展,钻石珠宝市场正逐步从传统婚庆消费向日常佩戴、时尚搭配与个性化礼赠等多元场景拓展。 钻石珠宝是以天然或实验室培育钻石为核心,通过爪镶、包镶、轨道镶等工艺固定于黄金、铂金等贵金属托架上的成品首饰。其产业链涵盖钻石开采与培育、切割抛光、贵金属加工、首饰设计制造以及品牌零售等环节。2025年,全球成品钻石珠宝年产能约6400万件,实际销量约5200万件,综合零售出厂均价约1550美元/件,行业平均综合净利润率约13.50%。上述产能、销量、价格及利润率为所提供资料中的统计口径,具体核算范围仍需进一步确认。
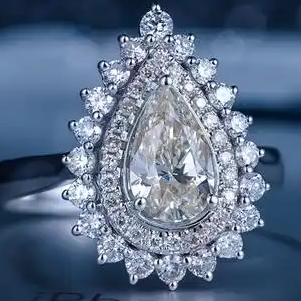 从产品类型来看,市场主要包括戒指、项链、耳环及其他珠宝品类;按钻石来源划分,可分为天然钻石和实验室培育钻石;按应用场景划分,主要覆盖婚礼、节日、时尚及其他消费场景。需要注意的是,原始资料中的“产品档次”分类列为“聚合单体、化学改性剂”,与珠宝钻石产品属性不符,因此不纳入有效分类分析。
天然钻石凭借稀缺性、品牌传承和收藏价值,在高端珠宝市场保持重要地位。实验室培育钻石则依托可控生产工艺和价格优势,持续拓展日常佩戴及年轻消费群体。资料显示,培育钻石价格约为天然钻石的三分之一至五分之一,但实际价差会受到克拉重量、切工、颜色、净度、品牌和销售渠道等因素影响。
竞争格局方面,全球主要参与者包括戴比尔斯、蒂芙尼、卡地亚、周大福、Signet Jewelers、海瑞温斯顿、梵克雅宝、宝格丽、老凤祥、周生生、六福珠宝、潘多拉、施华洛世奇、格拉夫、萧邦、Blue Nile、Brilliant Earth、迪阿股份、谢瑞麟及宝诗龙。各企业在品牌定位、钻石采购、产品设计、镶嵌工艺和零售渠道方面形成差异化布局。
从主流产品谱系及规格看,品牌通常围绕婚戒、订婚戒指、钻石项链和耳饰构建产品系列。产品规格主要以钻石克拉重量、切工、颜色、净度、镶嵌材质及戒圈尺寸等指标划分。例如,订婚戒指可覆盖0.30—1.00克拉及以上的主石规格,搭配18K金或铂金戒托;钻石耳饰和项链则可根据单颗重量、总克拉数、镶嵌结构及金属材质形成不同价格带。上述为常见产品规格示例,并非各品牌经核实的具体型号参数。
区域市场方面,报告重点关注北美、欧洲、中国、日本和印度。北美及欧洲拥有成熟的高端珠宝消费与品牌零售体系,中国市场则受到消费偏好变化、品牌渠道升级和线上销售发展的共同影响。印度在钻石加工及珠宝产业链中具有重要地位。由于现有资料未提供中国市场2025年及2032年的具体规模和全球占比,相关数值暂不补填。
行业发展还受到国际贸易政策影响。2025年美国关税政策增加了全球供应链的不确定性,关税调整、区域贸易安排及企业采购策略变化,可能影响钻石加工、珠宝制造和跨境零售成本。与此同时,消费者对个性化设计、产品可追溯性和环保理念的关注持续提高,推动企业加强数字化营销、供应链管理和品牌建设。
TY Data认为,2026—2032年全球珠宝钻石市场预计保持稳步增长。天然钻石与实验室培育钻石将围绕价值定位、价格和消费场景形成差异化竞争,品牌设计能力、产品质量、渠道效率及供应链透明度将成为企业提升竞争力的重要因素。对于市场参与者而言,精准识别细分消费需求、优化产品组合并控制原材料与渠道成本,将是把握行业增长机会的关键。
链接来源:https://www.tydatainfo.com/reports/8786775/diamond-jewelry