



全球CPP薄膜市场稳步增长,2032年规模预计达81.24亿美元

根据TY Data整理的行业数据显示,2025年全球浇铸聚丙烯(CPP)薄膜市场销售额达到65.48亿美元,预计到2032年将增长至81.24亿美元,2026—2032年复合年增长率(CAGR)为3.2%。本报告研究周期覆盖2021—2025年历史数据及2026—2032年预测数据,重点分析全球与中国市场的产能、产量、销量、销售额、价格、产品规格及竞争格局。现有资料未提供中国市场2025年和2032年的具体规模及全球占比,因此不作推算。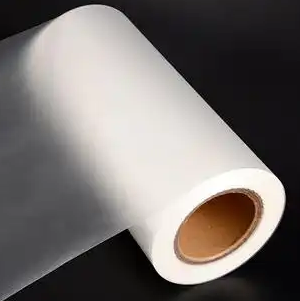 CPP薄膜采用流延挤出工艺生产,具有热封性能好、透明度高、防潮性较好及加工适应性强等特点,广泛应用于食品、药品、日化及服装包装,也可用于复合软包装内层和独立包装基材。随着食品保鲜、自动化包装和高温蒸煮包装需求增长,市场竞争正从通用产品的价格竞争向功能化、差异化方向发展。
 从产品结构看,CPP薄膜可分为通用级、金属级、蒸煮级及其他类型;按原料结构可分为均聚CPP、共聚CPP和多层共挤CPP;按厚度可分为薄型(≤18μm)、中型(18—50μm)和厚型(≥50μm)。应用领域主要包括食品包装、药品包装、服装包装及其他用途。
价格方面,所提供的2026年5月参考数据表明,标准通用型CPP薄膜价格约为1.20—1.80美元/千克,镀铝CPP薄膜约为1.80—2.50美元/千克,食品灭菌用耐高温蒸煮CPP薄膜约为2.50—3.50美元/千克。上述价格属于参考区间,实际成交价会受到树脂价格、厚度、功能配方、订单规模及加工工艺影响。
产业链上游主要包括聚丙烯树脂、加工助剂和流延生产设备;中游涉及挤出成型、电晕处理、真空镀铝、涂布、分切及品质检测;下游覆盖食品、医药、日化和工业软包装。食品安全要求提升、软包装渗透率增长及终端客户对透明度、热封性和耐温性能的要求,是推动市场发展的主要因素。
行业挑战同样突出。通用级产品产能较为充足,同质化竞争容易引发价格压力;聚丙烯树脂价格波动增加成本管理难度;耐蒸煮、低温热封及高阻隔产品则对配方、设备和工艺控制提出更高要求。此外,塑料回收和低碳生产要求趋严,促使企业持续改进材料设计与生产工艺。
竞争格局方面,全球主要厂商包括Profol GmbH、Futamura Chemical、Taghleef Industries、Oben Group、Jindal Poly Films、UFLEX、Polyplex、Cosmo Films、Toray、Toyobo,以及浙江远大塑胶有限公司、湖北慧狮塑业股份有限公司和浙江大东南股份有限公司等。各企业的具体型号、产品厚度、热封温度、耐蒸煮条件及价格,应以厂商正式产品目录和技术规格书为准。现有资料未提供可核实的完整型号清单,因此不将未经确认的型号作为厂商真实产品列示。
从市场发展趋势看,CPP薄膜企业的竞争重点将继续集中在产品性能、生产效率、成本控制和环保适配能力。具备多层共挤、稳定厚度控制及高性能功能膜开发能力的企业,更有机会满足高附加值包装需求。TY Data认为,未来全球CPP薄膜市场整体将保持温和增长,企业需要在通用产品成本优势与高端功能产品技术积累之间建立平衡,同时关注区域供应链调整和包装材料可持续发展带来的业务机会。
链接来源:https://www.tydatainfo.com/reports/8786777/cast-polypropylene--cpp--film