



变压整流器市场稳步增长,2032年规模将达6.84亿美元

一、全球市场规模与发展趋势
根据TY Data统计及预测,2025年全球变压整流器市场销售额达到4.55亿美元,预计2032年将增长至6.84亿美元,2026—2032年复合年增长率(CAGR)为5.6%。2025年全球产量达到7,160台,平均售价约为6.4万美元/台,产品毛利率约为20%—35%。
变压整流器是集变压与整流功能于一体的电力转换设备,可将交流输入电压调整至适用等级,并转换为负载所需的直流电。其核心组件包括变压器、整流器及配套控制、保护和冷却系统,广泛服务于工业加工、航空供电和阴极保护等领域。
制造业电气化、冶金与化工产能建设、航空机队更新以及基础设施防腐需求,共同支撑市场增长。同时,设备效率、数字监测、故障诊断和远程控制能力的提升,正推动存量设备升级。不过,铜材及电工钢价格波动、初始投资较高、认证周期较长和新型电力电子设备的竞争,仍是行业发展的主要制约因素。 二、产品分类与应用结构
按冷却方式划分,市场主要包括风冷式、油冷式和水冷式变压整流器。其中,风冷式产品约占全球市场收入的50%,凭借结构相对简单、安装维护便利等优势占据主导地位;油冷式产品适用于重载及大功率连续运行场景;水冷式产品散热效率较高,更适合大电流、高功率密度和长时间连续工作的工业系统。
按输出功率划分,产品包括低功率(50 kW以下)、中功率(50—500 kW)和高功率(500 kW以上)三类。按照整流与控制技术,则可分为二极管不可控整流、晶闸管(SCR)可控整流和IGBT/PWM可控整流。
从应用结构来看,工业加工约占全球市场收入的63%,主要用于电解、电镀、有色金属冶炼、化工生产及静电除尘等过程。航空领域侧重小型化、高可靠性直流供电;阴极保护领域则为管道、储罐、船舶及海洋设施提供可控直流电流。其他应用涵盖交通运输、科研设备和专业工业电源系统。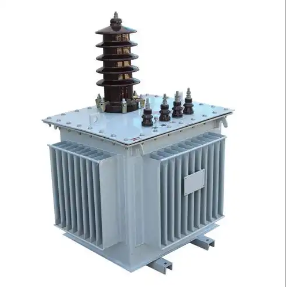 三、主流厂商与型号谱系
全球市场参与者包括Hitachi(ABB Power Grids)、Siemens Energy、Fuji Electric、Avionic Instruments、Crane Aerospace & Electronics、Transformers & Rectifiers (I) Limited、Tamini、Schneider Electric、Neeltran、Meggitt、NWL及Ampcontrol等。中国厂商包括中国西电集团、中电电气、江苏新特变科技、湖北英特利电气、卧龙电气集团北京华泰变压器和浙江协成电气等。
从产品谱系看,工业整流设备主要围绕大电流、高电压和连续运行需求进行设计,航空变压整流单元强调重量、体积及供电可靠性,阴极保护设备则侧重输出调节、防腐环境适应性和长期稳定运行。
产品规格通常需要结合额定输入电压、直流输出电压与电流、额定功率、整流拓扑、冷却方式、防护等级及控制接口确定。由于不同厂商的型号编码和配置体系并不统一,具体型号及参数应以制造商正式产品目录和技术数据表为准,不宜将通用规格直接视为某一厂商的实际型号。
四、产业链与竞争方向
上游供应链包括电工钢、结构钢、铜导体、绝缘材料、功率半导体、有载分接开关、套管及冷却组件等。安赛乐米塔尔、浦项制铁、日本制铁等企业涉及钢铁材料供应,英飞凌科技、赛米控丹佛斯等企业提供功率半导体相关产品。下游需求来自工业企业、航空制造商及基础设施运营商,代表性客户包括空中客车、波音、庞巴迪、巴西航空工业和力拓铝业。
未来,市场竞争将进一步聚焦转换效率、热管理、定制化设计、运行可靠性及全生命周期服务。能够整合变压器、功率半导体、控制系统与冷却技术的厂商,更有机会满足复杂工业项目的综合需求。
五、市场展望
TY Data认为,2026—2032年全球变压整流器市场有望保持稳健增长。工业加工仍将是核心需求来源,航空电气化和基础设施防腐则提供细分市场机会。企业需要重点关注原材料成本、产品认证、交付周期和替代技术发展,并根据功率等级、冷却方式及应用环境优化产品布局。
本次研究覆盖2021—2025年历史数据及2026—2032年预测,重点关注全球与中国市场的产能、产量、销量、销售额、价格、主要厂商竞争格局,以及北美、欧洲、中国和日本等区域市场。
链接来源:https://www.tydatainfo.com/reports/9372023/transformer-rectifiers