


全球滚针轴承市场稳步增长:2032年销售额预计达63.14亿美元

根据TY Data整理的行业资料,2025年全球滚针轴承市场销售额达到43.57亿美元,预计到2032年将增长至63.14亿美元,2026—2032年复合年增长率(CAGR)为5.4%。随着汽车传动系统、工业减速器、自动化设备及电动工具对紧凑型承载部件的需求持续释放,滚针轴承行业正围绕精密制造、耐久性和应用适配能力展开竞争。 一、产品分类与市场结构
滚针轴承采用细长圆柱形滚针作为滚动体,能够在较小安装空间内提供较高承载能力,主要应用于汽车、工业机械及其他紧凑型传动机构。
按照承载方向,产品分为径向滚针轴承和轴向滚针轴承;按照产品结构,分为开放式和密封式;按照材料,则包括常规轴承钢、不锈钢及其他材料。不同分类维度相互独立,具体选型需要结合载荷方向、转速、润滑条件和使用环境。
从应用端看,汽车与工业传动是重要需求领域,电动工具及园林工具、家电和通用设备也构成市场组成部分。客户采购逐步从单纯比较产品价格,转向综合评估使用寿命、装配效率、维护成本及供货稳定性。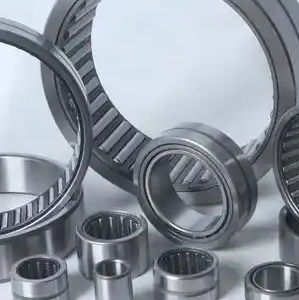 二、市场增长动力与行业挑战
紧凑型齿轮箱、行星传动机构和工业减速器对空间利用率与承载能力具有较高要求,为滚针轴承提供了稳定的应用基础。自动化设备运行频率提高,也推动客户关注轴承的尺寸精度、运行一致性及长期可靠性。
技术升级主要集中在滚针修形、热处理一致性、滚道表面质量、保持架导向及密封润滑设计。Schaeffler AG披露,其特定实体套圈滚针轴承设计相较前代产品的基本额定动载荷提高13%,反映了具体产品通过设计与工艺优化改善性能的可能性,但该指标不代表整个行业的普遍提升幅度。
行业同时面临精密加工成本、客户认证周期和原材料价格波动等挑战。滚针轴承对滚道硬度、表面质量、对中状态及润滑条件具有一定要求,部分产品还需要依赖轴或壳体形成滚道,因此整机设计与加工成本会影响最终方案的经济性。汽车电动化对市场的影响也存在差异:混合动力车型保留部分传统传动机构,而纯电动架构会改变某些轴承的应用位置和需求结构。
三、主流厂商与型号谱系
全球市场参与者包括综合轴承集团和专业制造商。主要企业有Schaeffler AG、JTEKT Corporation、NTN Corporation、NSK Ltd.、AB SKF、Nippon Thompson Co., Ltd.、The Timken Company、RBC Bearings Incorporated及Nose Seiko Co., Ltd.。中国厂商包括江苏南方精工股份有限公司、创元科技股份有限公司、常州光洋轴承股份有限公司、人本股份有限公司和常州东风轴承有限公司。
从产品谱系看,主流厂商通常围绕冲压外圈滚针轴承、实体套圈滚针轴承、滚针与保持架组件、轴向滚针轴承及支承滚轮等产品形态布局。不同系列在结构、承载方向、密封配置和安装方式上存在差异。
规格选型通常需要核对内径、外径、宽度、滚针尺寸、额定动静载荷、允许转速及润滑要求。由于现有资料未提供各厂商经过核实的具体型号与完整尺寸表,采购及工程设计应以厂商正式产品目录和技术数据表为准,避免将通用规格误认为特定厂商的实际型号。
四、产业链与区域发展
产业链上游包括轴承钢、特殊合金、保持架及密封材料、润滑剂和精密加工设备;中游涵盖滚针成形、热处理、磨削、分组选配与装配;下游连接汽车零部件、工业机械、减速器、电动工具及设备维修市场。
区域方面,亚洲拥有重要的汽车零部件和工业制造基础。国际机器人联合会统计显示,中国占2024年全球工业机器人新增安装量的54%,为机器人相关传动部件及自动化设备配套带来应用机会,但不能据此直接推算滚针轴承的市场份额。欧洲和北美则拥有成熟的工业设备客户、专业轴承制造商及存量设备替换需求。
五、2026—2032年市场发展趋势
根据TY Data整理的市场数据,全球滚针轴承销售额预计将由2025年的43.57亿美元增长至2032年的63.14亿美元,预测期复合年增长率为5.4%。未来行业竞争将更多取决于精密制造能力、定制开发效率、产品可靠性和本地化服务水平。
对制造商而言,关键在于将材料、结构和工艺优势转化为经过实际工况验证的产品性能;对采购方而言,则应结合载荷、转速、润滑、密封及全生命周期成本进行综合选型。具备稳定量产能力、快速响应能力和持续技术支持的企业,更有机会在汽车与工业传动等成熟市场中建立竞争优势。
链接来源:https://www.tydatainfo.com/reports/9372033/needle-roller-bearing