


全球散热器软管市场稳步增长:2032年销售额预计达47.14亿美元

根据TY Data整理的市场研究资料,2025年全球散热器软管市场销售额达到35.30亿美元,预计到2032年将增至47.14亿美元,2026—2032年年复合增长率(CAGR)为4.3%。随着汽车冷却系统持续升级、车辆维护需求增长以及热管理回路日趋复杂,散热器软管行业正向高耐久、低渗透、轻量化和集成化方向发展。 一、产品分类与市场需求
散热器软管是汽车冷却系统的重要组成部分,主要负责连接发动机、散热器及相关冷却回路,需承受高温、压力波动、振动以及冷却液化学添加剂的长期作用。
按产品类型,市场主要分为模压型和柔性型。模压型根据车辆管路布局预先成型,适用于空间受限、连接角度复杂和装配精度要求较高的场景;柔性型具有较强的布置适应性,在维修替换和通用售后市场中具有优势。
按材料划分,主要包括EPDM橡胶、硅胶、丁腈橡胶和氯丁橡胶。其中,EPDM凭借耐热、耐臭氧及耐冷却液性能,在汽车冷却软管领域具有重要地位。按工作温度,可分为标准温度、高温、极端温度及低温柔性软管;按应用领域,则主要覆盖乘用车和商用车。
乘用车依托庞大的汽车保有量构成基础需求,商用车则更加关注长时间运行、高热负荷及复杂道路环境下的可靠性。汽车维修、更换需求以及整车配套项目共同构成市场增长基础。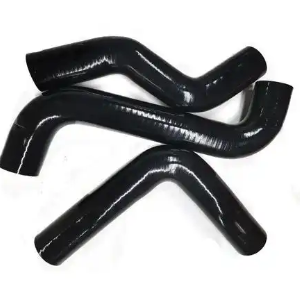 二、主流厂商与型号谱系、产品规格
全球市场参与者包括Gates Corporation、Continental、Hutchinson、Dayco Products、Cooper Standard Holdings、Tristone Flowtech Group、TI Fluid Systems、NORMA Group、Sumitomo Riko、Toyoda Gosei等。中国企业包括四川川环科技、天津鹏翎集团、浙江峻和科技、丰茂科技、宁波市天普橡胶、山东美晨工业及阔丹凌云等。
从产品谱系看,主流产品主要包括发动机至散热器上水管、散热器下水管、旁通软管、暖风冷却软管及定制模压软管总成。其规格通常依据车型平台、管路内径、长度、弯曲角度、壁厚、增强结构、工作温度和压力要求确定。
产品选型中,EPDM增强型软管适用于常见汽车冷却回路;硅胶软管可用于对耐高温性能要求较高的应用;柔性软管侧重通用适配,模压软管则强调特定车型的几何匹配。主机厂配套产品通常需要经过耐热老化、冷却液相容性、压力循环、爆破、振动及泄漏等验证。
需要说明的是,具体厂商型号编码、尺寸和性能参数因车型及产品系列而异,公开资料不足以支持统一的型号参数对照,因此不将未经核实的型号或数值作为厂商实际规格。
三、产业链与竞争格局
产业链上游包括EPDM等弹性体、硅橡胶、炭黑、硫化剂、增强纤维、接头、卡箍及生产设备;中游涉及混炼、挤出、增强、成型、硫化、装配和质量检测;下游覆盖整车制造商、汽车零部件系统供应商、经销商及维修服务网络。
市场竞争呈现全球供应商、综合橡胶制品企业和区域专业制造商共同参与的格局。整车配套业务重视材料研发、模具开发、平台认证、质量一致性和全球交付能力;售后市场则更关注车型覆盖、目录准确性、供货效率与价格竞争力。
四、发展趋势与市场挑战
未来,散热器软管将更加重视低渗透、耐电化学降解、压力脉动耐受性及长期密封可靠性。混合动力汽车的多回路冷却需求为定制化软管总成创造机会,而纯电动汽车普及也将改变传统发动机冷却软管的配置结构,推动产品向更广泛的热管理应用延伸。
行业面临原材料价格波动、主机厂降本压力、车型专用模具投入及售后库存管理等挑战。企业需要通过配方优化、自动化制造、系统级验证和全生命周期追溯提升产品竞争力。
TY Data分析认为,2026—2032年全球散热器软管市场预计保持稳健增长。未来企业的竞争重点不仅是产能和价格,还包括材料耐久性、车型适配能力、产品验证水平以及整车配套与售后渠道的协同能力。能够兼顾成本控制和长期可靠性的供应商,有望在汽车冷却及热管理系统升级过程中获得更多市场机会。
链接来源:https://www.tydatainfo.com/reports/9372061/radiator-hose