


全球电机主轴市场稳步增长:2032年规模预计达21.32亿美元,智能化与精密化成竞争焦点

根据TY Data整理的行业数据显示,2025年全球电机主轴市场销售额达到14.82亿美元,预计到2032年将增长至21.32亿美元,2026—2032年年复合增长率(CAGR)为5.2%。2025年全球电机主轴产量约为120.7万个,平均市场价格约为1,255美元/个,产品毛利率通常在25%—45%之间。随着电子制造、数控机床、汽车及航空航天等领域对加工精度和生产效率的要求不断提高,电机主轴行业正向高速化、高精度化和智能化方向发展。 一、产品分类与市场结构
电机主轴又称电主轴,是将驱动电机集成于主轴内部的机电一体化部件,可减少皮带、齿轮等中间传动环节,广泛应用于钻削、铣削、磨削及精密加工设备。
按照支撑技术,产品主要分为滚动电机主轴、空气轴承电机主轴、液体滑动轴承电主轴及其他类型。其中,滚动电机主轴占全球收入市场的43%以上,凭借技术成熟、承载能力较强、适用范围广及成本效益较好等优势占据主导地位。
按照最高转速,产品可分为低速、中速、高速和超高速电主轴;按照销售渠道,可分为直销和经销;按照应用领域,则覆盖印刷电路板、消费电子、机械制造、汽车和航空航天以及其他精密制造领域。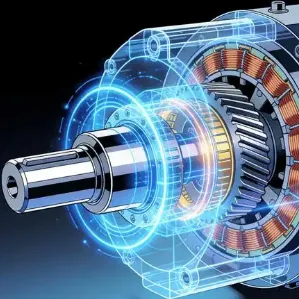 二、主流厂商与型号谱系
全球电机主轴市场参与者包括Novanta(Celera Motion)、FISCHER Group、Kessler、Siemens、昊志机电、爱贝科、Nakanishi、GMN、Air Bearing Limited(ABL)、United Machining Solutions、普森精密主轴、MB Spindle Technology、SycoTec、HSD、BENZ GmbH Werkzeugsysteme、深圳市速锋、轴研科技、罗翌科技、江苏星晨及Precision Drive Systems(PDS)等。
从产品技术路线看,主流厂商的产品布局主要围绕高速精密加工、通用数控加工、超精密加工及专用设备配套展开。滚动轴承电主轴侧重刚度、承载能力和综合成本;空气轴承电主轴强调高速运行、低振动与精密加工;液体滑动轴承电主轴则注重特定工况下的阻尼性能和旋转稳定性。
产品规格通常需要结合额定功率、最高转速、扭矩、轴承形式、刀具接口、冷却方式及径向跳动精度进行比较。由于不同厂商的型号编码与配置体系存在差异,具体型号、参数及适配设备应以厂商正式产品目录为准,不宜将不同产品系列的参数直接混用。
三、产业链与应用需求
产业链上游主要包括精密轴承、特种钢、合金材料、永磁材料、铜绕组、传感器、密封件、冷却润滑部件及刀具夹持系统。代表性轴承供应商包括斯凯孚、日本精工和恩梯恩;金属材料供应商包括安赛乐米塔尔和宝钢等。
下游需求主要来自电子制造、PCB钻孔与铣槽、机械加工、汽车零部件及航空航天精密制造。代表性设备企业包括山崎马扎克、德马吉森精机、大隈、天田、格劳博及秦川机床等。采购方重点关注转速、功率、扭矩、加工精度、热稳定性、运行可靠性及全生命周期成本。
四、市场驱动因素与发展趋势
消费电子小型化、PCB高密度化、电动汽车零部件加工及航空航天复杂结构件制造,持续推动高速、高精度电主轴需求增长。与此同时,自动化生产线对连续运行、加工一致性和预测性维护的要求不断提高,为集成传感器和状态监测功能的智能主轴创造了发展空间。
未来,行业竞争将进一步集中于高速轴承技术、转子设计、热管理、动平衡、振动控制和数字化监测。机床升级改造也将带动替换主轴、维修及再制造服务需求。
不过,高精度产品面临制造成本高、专业维护要求严格、关键零部件供应波动等挑战。随着部分机床企业加强自主研发,主轴供应商还需要在定制开发、质量控制和交付效率之间保持平衡。
五、竞争格局与区域市场
全球电机主轴市场竞争相对分散,前五大厂商合计占全球收入市场约25%。亚太地区依托电子制造、PCB、汽车及机床产业链,成为重要的生产与消费区域;欧洲在高端机床、汽车和航空航天加工方面具有产业优势;北美需求则主要来自航空航天、先进制造及高附加值工业设备。
TY Data认为,未来电机主轴市场的增长不仅取决于下游设备需求,也取决于厂商能否持续提升精度、可靠性和智能化水平。具备核心零部件控制能力、定制化工程服务及全生命周期维护能力的企业,有望在高端应用市场形成更强的竞争优势。
链接来源:https://www.tydatainfo.com/reports/9372065/motor-spindles