


2026-2032全球与中国充放电测试设备市场趋势:高压回馈与系统级测试成为增长核心

随着新能源汽车、储能系统及工业电动化持续发展,充放电测试设备正从传统电芯循环测试工具向“功率变换+精密测量+自动化控制+数据管理”一体化平台升级。根据TY Data数据显示,2025年全球充放电测试设备市场销售额约9.58亿美元,预计2032年达到15.41亿美元,2026-2032年复合增长率(CAGR)为7.1%。
高压测试成为价值增长主线
充放电测试设备主要用于检测电池及超级电容器的电压、电流、容量、能量密度、内阻、循环寿命及容量衰减等指标,覆盖研发、品质检测、生产控制和寿命验证。
按DUT电压等级,可分为低压0-10V、中压10-120V和高压120V以上;按测试层级则覆盖电芯、模组、电池包和系统级测试。2025年低压设备销量占全球约88.92%,但收入占比为46.67%;高压设备销量仅约5.81%,收入占比已达42.38%。预计2032年高压收入占比升至53.44%,低压则降至34.99%,显示高压Pack及System测试正在成为行业主要价值增长方向。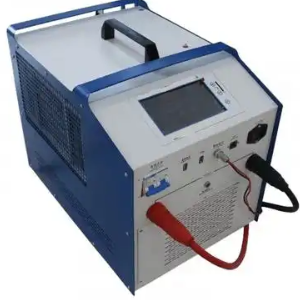 新能源汽车与储能贡献核心需求
新能源汽车与储能系统2025年合计贡献约70.1%的全球市场收入。新能源汽车测试需求逐渐由电芯循环扩展至Pack级大功率循环、动态工况、BMS通信及安全验证;储能市场则更加关注长时间循环、能量效率和系统安全。
与此同时,UPS、数据中心、通信、AGV、叉车、电动工具、轨道交通及船舶等应用持续拓展。AI数据中心建设也进一步增加备用电池和关键电源系统的测试需求。
主流厂商形成差异化产品谱系
目前市场主要厂商包括致茂电子、是德科技、Soft Energy Controls、WONIK PNE、新威尔、瑞能、星云股份、盛弘电气、Arbin、Digatron、TOYO SYSTEM、AVL、蓝电、Bitrode、Maccor、NH Research等。
从产品路线看,致茂、是德科技等厂商覆盖电池测试、电源及精密测量平台,适合研发和系统级验证;新威尔、蓝电、Maccor、Arbin等以多通道电池测试及循环测试平台见长,产品覆盖电芯研发、小型实验室至规模化测试;WONIK PNE、Soft Energy Controls、Digatron、TOYO SYSTEM等进一步向动力电池及高功率系统测试延伸。
典型产品规格主要覆盖0-10V低压电芯通道、10-120V模组测试以及120V以上高压Pack/System平台,并根据客户需求配置不同电流、功率、通道数量及能量回馈架构。高端设备通常集成双向功率变换、精密采样、BMS/CAN通信、动态工况模拟、安全联锁、自动任务调度和MES接口。
中国市场占全球近四成
2025年中国大陆约占全球充放电测试设备收入38.37%,主要受新能源汽车、电池制造及储能产业链推动;预计2032年占比约35.99%。印度和东南亚成为增长较快的新兴区域,2026-2032年市场收入CAGR预计分别达到13.75%和12.26%。
竞争方面,2025年前五大厂商合计约占全球市场34.7%,行业仍较为分散。未来竞争重点将从单纯电压、电流和通道数量,进一步转向能量回馈效率、测量精度、功率密度、软件能力、系统集成及全球服务能力。
总体来看,低压电芯测试仍拥有庞大的通道需求,但高压、大功率、能量回馈式Pack/System测试的价值增速更快。随着电池电压等级提升、储能规模扩大以及测试数字化程度提高,充放电测试设备将持续向高压化、回馈化、自动化和平台化发展。
链接来源:https://www.tydatainfo.com/reports/9372583/charge-and-discharge-test-equipment