


2026-2032全球与中国氯碱电解槽市场现状及未来发展趋势

市场规模稳步增长,存量更新成为重要驱动力
氯碱电解槽是以精制氯化钠盐水为原料,通过直流电完成电化学反应并联产氯气、烧碱和氢气的核心装备,其能耗水平、槽体寿命、电流密度及运行稳定性直接影响氯碱企业的综合生产成本。
根据TY Data统计,2025年全球氯碱电解槽销售额达到7.26亿美元,销量约1,218套,平均出厂价格约59.61万美元/套;预计2032年市场销售额达到10.48亿美元,2026—2032年收入CAGR为4.9%。同期全球销量预计由1,261套增长至1,568套,销量CAGR为3.70%,平均价格由约62.55万美元/套升至66.83万美元/套。
市场增长正在由单纯新增产能投资转向“新建项目+存量更新+节能改造”共同驱动。2025年存量市场销量占45.89%,收入占31.76%,预计2026—2032年收入CAGR达到8.44%,2032年销量占比将升至53.83%。
离子膜法占据主流,高效化成为技术方向
从产品类型看,氯碱电解槽主要包括离子交换膜法和隔膜法。2025年离子膜法销量747套,占全球61.33%,销售额4.9936亿美元,占68.77%,平均价格约66.85万美元/套;隔膜法销量471套,收入2.2674亿美元,平均价格约48.14万美元/套。
现代大型离子膜电解槽以双极、零极距或近零极距结构为主,有效电极面积通常约2.7—3.5平方米,工业电流密度主要集中在4—7 kA/m²。高端平台在约6 kA/m²运行条件下,电耗已经进入约1,950—1,960 kWh/t NaOH水平。设备主体金属结构寿命可达到20年以上,成熟高端平台可超过30年。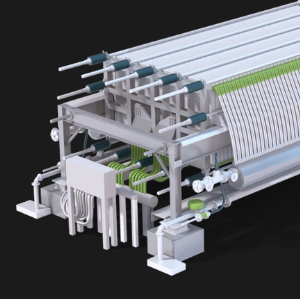 主流厂商形成多技术路线产品谱系
全球市场主要参与者包括蒂森克虏伯、旭化成、英力士、迪诺拉、中化蓝星北化机、宏泽科技、江苏安凯特科技、江苏锕电尔科技、泸州泓江电解设备、江苏天宏化工设备及陕西特尔斯等。
从产品谱系看,国际头部企业主要覆盖大型离子膜电解槽、复极式电解槽、高电流密度槽型及整套工程技术服务。例如旭化成主要形成以离子交换膜技术、电极及大型电解槽为核心的产品体系;蒂森克虏伯侧重大型氯碱工程及高效离子膜电解技术;迪诺拉在电极、涂层及电化学装备领域具有较强技术积累。国内厂商则形成大型离子膜槽、隔膜槽、槽框、电极及存量装置改造等产品组合。
按结构划分,市场产品主要包括单极式和复极式,其中大型现代化项目以复极式结构更具代表性。按处理能力划分,可进一步分为年处理量1万吨以上和1万吨以下设备。实际项目通常还需要根据盐水条件、整流系统、压力、温度、电极、膜材料及工艺接口进行定制。
亚太需求集中,中国制造优势进一步增强
2025年亚太地区消费759套,占全球62.32%;欧洲消费251套,占20.61%;北美消费145套,占11.90%。预计2026—2032年亚太消费CAGR约4.20%,仍是全球最主要的需求增长区域。
生产端则以中国、欧洲和日本为主。2025年中国生产512套,占全球42.04%;欧洲生产421套,占34.56%;日本生产213套,占17.49%。预计中国2026—2032年生产CAGR约4.31%,2032年生产份额升至43.88%。
中国在钛镍加工、电极制造、化工装备及工程配套方面拥有完整产业链,同时具备较大的存量氯碱装置市场,为国产设备升级和出口提供基础。
存量替换与节能改造打开新增长空间
随着全球氯碱行业进入成熟阶段,新建项目增速趋缓,老旧电解槽替换、高电流密度改造、低槽压升级以及数字化监测的重要性不断提高。2026—2032年新建市场销量CAGR预计仅1.28%,存量市场销量CAGR则达到6.15%。
竞争方面,2025年全球Top 5厂商收入份额达到75.14%,Top 3达到51.34%。其中蒂森克虏伯收入1.4493亿美元、份额19.96%;旭化成收入1.383亿美元、份额19.05%;迪诺拉、英力士和中化蓝星北化机分别占12.33%、12.04%和11.76%。
未来行业竞争将从单纯设备制造逐步转向电耗指标、长期可靠性、数字化运维、存量改造能力和全球服务体系。对于中国厂商而言,东南亚、中东、中亚及拉美的新建化工项目,以及欧美成熟市场的老旧设备更新,将成为重要出口和服务机会。整体来看,2026—2032年氯碱电解槽市场将保持温和增长,高效离子膜设备和存量更新市场有望成为最具价值的两大细分方向。
链接来源:https://www.tydatainfo.com/reports/9372593/chlor-alkali-electrolytic-cell