


家用呼吸机市场扩容:2032年全球规模将达88.64亿美元

市场规模持续扩大,家庭呼吸治疗需求升温
随着睡眠呼吸障碍、慢阻肺、慢性呼吸衰竭及神经肌肉疾病等长期呼吸管理需求增加,家用呼吸机正从单一的睡眠呼吸治疗设备向家庭无创通气和长期生命支持方向延伸。根据TY Data数据,2025年全球家用呼吸机市场销售额达到41.29亿美元,预计2032年将达到88.64亿美元,2026—2032年复合增长率(CAGR)为11.7%。2025年全球销量约219.6万台,平均价格约1880美元/台。
从产品结构看,市场主要包括气道正压呼吸机、家庭无创通气呼吸机和家庭生命支持呼吸机;按照治疗模式又可细分为CPAP、APAP、BPAP/BiPAP和ASV,并进一步形成固定式、便携式产品体系。线上与线下渠道共同构成主要销售网络。 国际品牌占据高端市场,国内企业加快产品布局
目前全球家用呼吸机市场集中度较高,ResMed、Philips、Fisher & Paykel Healthcare、Löwenstein Medical、Breas Medical、Wellell、React Health和SEFAM等构成主要国际厂商。国内市场则以北京瑞迈特医疗、鱼跃医疗、融昕医疗、明康中锦、比扬医疗、和普乐等企业为代表。全球前十生产企业合计占据超过95%的销售额。
从区域来看,北美和欧洲仍是核心销售区域,两者合计占全球市场接近65%;亚太市场约占30%,中国、澳大利亚和新西兰等市场的家庭呼吸治疗需求持续释放。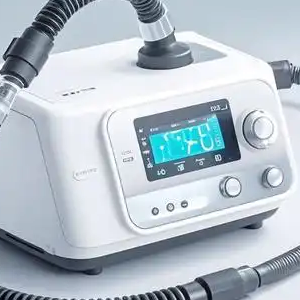 主流厂商型号谱系与产品规格
国际品牌中,ResMed形成较完整的家庭睡眠呼吸产品矩阵,代表型号包括AirSense 10 AutoSet、AirSense 11 AutoSet,主要覆盖自动正压治疗;AirCurve 10 VAuto则面向双水平治疗;Astral系列进一步覆盖家庭无创通气及生命支持场景。
Philips产品主要包括DreamStation 2 Auto CPAP、DreamStation系列以及BiPAP系列,覆盖CPAP/APAP和双水平无创通气。Fisher & Paykel Healthcare代表产品包括SleepStyle Auto,强调自动正压治疗、加湿和舒适性;Löwenstein Medical则以prismaSMART、prismaVENT系列为代表,覆盖自动正压和家庭无创通气。
国内厂商同样形成了较为丰富的产品谱系。北京瑞迈特代表型号包括G3 A20、G3 B20等,覆盖自动正压和双水平治疗;鱼跃拥有YH系列睡眠呼吸机及相关双水平产品;融昕医疗、明康中锦、比扬医疗和和普乐则主要围绕CPAP、APAP、BPAP及家庭无创通气进行产品布局。
核心部件决定整机性能,耗材形成重要利润来源
家用呼吸机核心零部件包括涡轮风机、比例阀、流量及压力传感器、主控芯片、电机驱动、外壳、面罩、管路和过滤组件。其中,涡轮风机直接影响流量稳定性及噪声表现,传感器精度关系到压力控制、触发灵敏度和人机同步,而面罩密封性与佩戴舒适度则直接影响长期治疗依从性。
TY Data数据显示,直接材料成本约占整机成本90%,其中电子电气件约占50%,结构件约占43%,其余为包装及辅料;整体毛利率约42%,面罩、管路、过滤棉等耗材毛利率可达60%。
随着家庭呼吸治疗向智能化、便携化和远程管理发展,低噪声风机、精准压力控制、智能算法、加温湿化及数据联网将成为产品升级的重要方向。
链接来源:https://www.tydatainfo.com/reports/8737527/home-ventilator