


2026-2032全球与中国厌氧胶市场现状及未来发展趋势

市场规模与产业供需
根据TY Data统计及预测,2025年全球厌氧胶市场销售额达到6.83亿美元,预计2032年达到7.47亿美元,2026-2032年复合增长率(CAGR)为1.3%。2025年全球厌氧胶销量约9.1万吨,产能约11万吨,平均售价约7500美元/吨,平均毛利率约35%-45%。
厌氧胶是一类在隔绝空气或氧气、并与金属表面接触后固化的胶粘剂,主要用于螺纹锁固、管螺纹密封、固持、平面密封、轴承配合及结构连接。与传统机械锁固相比,其兼具防松、防漏、减振和提升装配可靠性的特点。 产品分类与规格谱系
TY Data资料显示,产品可分为螺纹锁固胶、管螺纹密封胶、固持胶、平面密封胶、结构粘接厌氧胶及其他产品;按固化强度可分为低、中、高强度;按粘度划分为<1000 mPa·s、1000-5000 mPa·s及>5000 mPa·s。
从主流厂商产品体系看,Henkel以LOCTITE品牌形成较完整的型号谱系,例如LOCTITE 222、243、263、290覆盖低至高强度螺纹锁固,577面向管螺纹密封,638主要用于圆柱形配合件固持,518则属于法兰密封产品。ThreeBond覆盖螺纹锁固、密封和固持等系列;3M则布局Threadlocker等厌氧胶产品。Permabond、H.B. Fuller、Loxeal、DELO、Anabond、Hylomar、SAF-T-LOK、ITW、Hernon等企业同样形成不同强度、粘度和应用场景的产品组合。
中国市场厂商包括力泰厌氧胶、洛克胶业、回天新材、天山新材料、科力厌氧胶、康达新材、瑞郎达新材、恒英胶粘剂及禹王和天下等,产品主要围绕螺纹锁固、螺纹密封、固持和法兰密封等应用展开。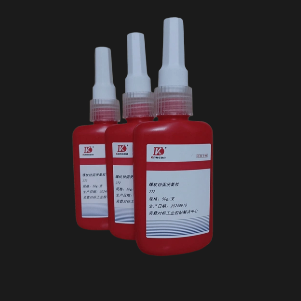 应用需求与竞争格局
从应用看,厌氧胶主要用于设备、汽车、航空航天、海洋等领域。日本目前是全球重要市场,美国和欧洲市场紧随其后。汽车电动化、工业自动化以及高端装备制造发展,使关键连接部位对防松、防泄漏及长期可靠性的要求持续提高。
新能源汽车电驱系统、减速器、动力总成及精密设备,对轻量化装配和可靠密封提出更高要求;航空航天、电子精密制造等领域则更加关注低挥发、高可靠性及长期耐环境性能。
不过,预涂螺栓、机械锁紧结构、环氧胶和结构胶等替代方案仍对部分低端市场形成竞争,成本敏感型应用尤其明显。
未来发展方向
TY Data认为,2026-2032年厌氧胶行业增长机会将主要集中于新能源汽车、高端装备、航空航天、电子精密制造以及环保型高性能产品。未来竞争重点将从单一胶粘剂产品向配方研发、客户认证、应用解决方案及全球服务能力延伸,具备技术研发和规模化供应能力的企业将进一步巩固市场地位。
链接来源:https://www.tydatainfo.com/reports/8955421/anaerobic-adhesive