


2026-2032全球与中国热管市场持续扩张,高性能散热需求推动产品升级

全球热管市场规模稳步增长
根据TY Data统计及预测,2025年全球热管市场销售额达到31.47亿美元,预计2032年将达到41.21亿美元,2026-2032年复合增长率(CAGR)为3.9%。热管作为典型被动式两相传热器件,通过工质蒸发、蒸汽输运、冷凝及回流实现热量传递,无需机械泵驱动,具有高传热能力、温差小、结构紧凑、低噪声和可靠性高等特点。
随着CPU、GPU、功率半导体及通信器件功率密度持续提升,电子设备对超薄化、轻量化和高效散热的需求不断增强,圆形热管、扁平热管及均热板等产品成为电子热管理的重要技术路线。 产品结构持续向高性能方向演进
按照产品类型,市场主要包括恒定热导热管(CCHP)、可变热导热管(VCHP)、二极管热管及其他产品;按照毛细芯结构,可分为烧结粉末芯、金属丝网芯、沟槽芯和金属纤维芯热管。
其中,烧结粉末芯结构具有较好的毛细回流能力,适合高热流密度及复杂姿态散热;沟槽芯结构具有加工成熟、成本相对可控等特点;金属网芯则具有结构灵活、适应多种尺寸设计的特点。
按照截面形状,产品主要分为圆形热管和扁平热管;按照管壳材料,则以铜、铝和不锈钢为主。铜—水体系广泛用于消费电子及通用电子散热,铝—氨体系更多应用于航空航天等场景,不锈钢及液态金属体系则面向部分高温应用。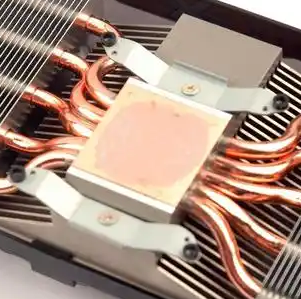 主流厂商形成多层次产品谱系
全球市场参与者包括Furukawa、Eaton(Aavid)、Fujikura、Cooler Master、AVC、Yen Ching、Auras、CCI、Forcecon Tech、Foxconn、Wakefield Vette、Innergy Tech、SPC、DAU、Taisol、Colmac Coil、ACT等,中国市场则包括新创意科技、南京圣诺、锘威科技、九州风神科技、威特力热管等企业。
从公开产品体系看,主流厂商通常形成“圆形热管—扁平热管—均热板—定制热管组件”的产品谱系。Furukawa、Fujikura等企业覆盖电子设备及工业热管理用热管;Aavid、Wakefield Vette等产品体系更强调散热器、热管及整体热管理方案;Cooler Master、Auras、AVC、Taisol等则重点布局CPU、GPU、笔记本及服务器散热产品。
型号规格通常围绕管径、长度、壁厚、吸液芯结构、工作温度、最大传热能力和安装方向进行定制。例如消费电子常采用铜管+烧结铜粉芯+水工质的组合,并进一步通过扁平化处理降低整机厚度;服务器、通信及工业设备则更加关注高热流密度、长寿命和复杂工况适应能力。
下游应用推动市场扩容
热管主要应用于消费电子、航空航天、暖通空调及能源、工业及电力电子、通信设备等领域。消费电子和服务器散热需求推动超薄热管、均热板快速发展;汽车电子、电源模块及通信设备则持续增加对高可靠热管组件的需求。
区域市场方面,研究重点覆盖北美、欧洲、中国、日本、东南亚和印度。中国拥有较完整的电子制造及热管理产业链,消费电子、通信设备、汽车电子等终端需求为热管产业提供重要应用基础。
市场竞争从单一器件向系统散热升级
当前热管行业竞争重点正在由单纯产品制造向材料、毛细结构、加工工艺及整体散热方案延伸。随着高功率芯片和高密度电子设备发展,厂商需要进一步提升单位体积传热能力,并兼顾成本、可靠性、轻量化及自动化生产效率。
TY Data数据显示,2025年全球热管市场已达到31.47亿美元,未来市场增长将与电子设备功率密度提升、数据中心建设、汽车电子化以及先进制造产业升级保持较强关联。对于产业链企业而言,超薄化、高热流密度、复杂结构定制及热管与均热板集成将成为值得持续关注的产品方向。
链接来源:https://www.tydatainfo.com/reports/8955423/heat-pipe