


麻布市场持续扩容,天然纤维与高端应用推动产业升级

根据TY Data最新调研数据显示,2025年全球麻布市场销售额达到15.01亿美元,预计2032年将达到22.57亿美元,2026-2032年年复合增长率(CAGR)为6.0%。2025年全球亚麻面料总产能达到26.50万吨,实际销量为18.42万吨,全球市场综合加权均价约8150美元/吨,平均毛利率约31.5%,平均净利润率约13.8%。 一、市场分类与产品结构
麻布主要以亚麻纤维为基础,通过纺纱、织造及后整理形成。按照产品类型可分为平纹亚麻布、提花亚麻布和竹节亚麻布;按照纤维纯度可分为纯亚麻布、棉麻混纺布和丝麻交织布;按照工艺可分为手工纺织、机器纺织及无纺布技术;按照应用则主要覆盖服装、餐布、装饰、床上用品及其他领域。
从产品规格来看,行业采购通常重点关注纤维成分、纱线支数、织物克重、幅宽、组织结构、密度、染色方式及后整理工艺。其中,纯亚麻、高支轻薄面料更适合高端服装及家居产品,棉麻和丝麻产品则更多承担柔软度、耐用性及成本之间的平衡。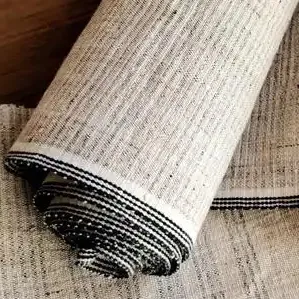 二、主要厂商与产品谱系
全球主要企业包括金达控股、Libeco、Safilin、Linificio e Canapificio Nazionale、湖州银丰、浙江金元亚麻、哈尔滨亚麻、山东金凤凰纺织、Jos Vanneste、Loro Piana、Solbiati、Baird McNutt、Ulster Weavers、Klasika Lithuanian Linen、Siulas、Orsha Linen Mill、湖南华升和江苏春龙亚麻纺织等。
从产品谱系看,欧洲厂商主要覆盖高支纯亚麻、服装用亚麻、家居装饰亚麻及高端定制面料;中国厂商则覆盖纯亚麻、棉麻混纺、竹节亚麻、平纹及提花产品,并形成从纺纱、织造到染整的产业链配套。产品竞争重点逐渐由单一面料供应转向克重、支数、组织、颜色及功能后整理的综合定制。
三、产业链与需求驱动
上游主要包括亚麻种植、雨露脱胶、打麻梳麻、纺纱及织造设备;下游覆盖高端服装、家居床品、窗帘、汽车内饰、沙发布艺、墙布以及艺术画布等领域。
绿色消费和天然纤维需求增长是市场扩张的重要因素。亚麻具有吸湿散湿、抑菌、抗静电、高强度等特性,在环保型服装及高端家居市场中的应用持续拓展。同时,中国、意大利、法国等地区的高定服装及轻奢家居供应链创新,也推动丝麻、棉麻等复合产品发展。
四、技术升级与市场趋势
传统亚麻面料存在易皱、手感偏硬等问题,因此行业正在向免烫易护理、超细高支和绿色制造方向升级。液氨整理、生物酶改性以及数字化绿色溯源等技术成为产品升级的重要方向,高支超薄亚麻面料则逐步拓展至轻薄服饰及更高端应用场景。
从供应链角度看,2025年美国关税政策变化增加了全球贸易环境的不确定性,可能进一步影响区域采购、生产布局和纺织品供应链配置。TY Data数据显示,本报告将围绕2021-2025年历史数据及2026-2032年预测数据,对全球及中国麻布市场的产能、产量、销量、销售额、价格、厂商竞争及应用结构进行系统分析,为企业判断产品升级、产能布局和市场进入方向提供数据参考。
链接来源:https://www.tydatainfo.com/reports/8785752/linen