


干式涡旋真空泵市场稳步扩容,2032年全球规模将达16.4亿美元

根据TY Data数据显示,2025年全球干式涡旋真空泵市场销售额达到11.04亿美元,预计2032年将达到16.4亿美元,2026—2032年年复合增长率(CAGR)为5.9%。从产业需求看,分析仪器、科研实验、半导体与电子、制药及生命科学等领域持续推进无油化和洁净化,使干式涡旋真空泵的应用边界不断扩大。 一、无油洁净需求推动市场增长
干式涡旋真空泵通过固定涡旋盘与动涡旋盘形成连续压缩腔,实现气体吸入、压缩和排出,不依赖泵腔润滑油。与传统油封旋片泵相比,其具备低污染、低噪音、低振动和维护量较低等特点,可直接从大气压启动,因此常用于涡轮分子泵、质谱仪、检漏仪、电子显微镜、冻干设备及真空干燥设备的前级抽气。
2025年全球干式涡旋真空泵产量约21.5万—25.5万台,主流出厂价格约4300—5400美元/台。随着实验室无油化改造、质谱及检漏设备配套需求增长,市场保持中个位数增长态势。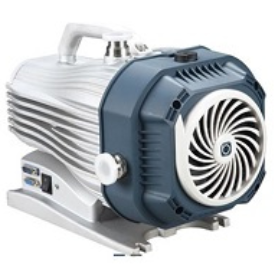 二、产品结构覆盖多种抽速与真空需求
按照产品类型,市场主要分为单级涡旋泵、双级涡旋泵及其他类型;按照抽速划分,包括低于10m³/h、10—20m³/h、20—40m³/h以及高于40m³/h;按照极限压力划分,则覆盖低于0.01mbar、0.01—0.05mbar、0.05—0.1mbar及高于0.1mbar等区间。
从结构来看,产品主要包括单侧涡旋结构、双侧涡旋结构及其他结构。应用端则以分析仪器、高校与政府科研机构、半导体与电子、制药与生命科学等领域为主。
三、主流厂商型号谱系与产品规格
国际市场主要参与者包括Atlas Copco、Busch、Agilent、ULVAC、ANEST IWATA、ORION Machinery、Osaka Vacuum、Ingersoll Rand、Air Squared及Kurt J. Lesker等;中国市场则包括沈阳纪维应用技术、中国科学院沈阳科学仪器、宁波鲍斯、思科涡旋科技(杭州)、上海坎特真空等企业。
从产品谱系看,Agilent、ULVAC等厂商重点布局实验室及分析仪器配套型干式涡旋泵;ANEST IWATA、ORION Machinery等覆盖实验室及通用洁净真空场景;Atlas Copco、Busch等依托真空产品线布局更广泛的工业及系统应用;Air Squared等则聚焦小型化、无油涡旋压缩与真空产品。国内企业主要围绕实验室泵、工业通用泵及国产替代方向形成产品布局。规格选择通常围绕抽速、极限压力、噪音、接口尺寸、连续运行能力及耐化学性能展开。
四、产业竞争从实验室向洁净工业延伸
当前市场需求已由传统实验室真空逐步向高端分析仪器、半导体辅助工艺、生命科学设备及工业洁净抽气延伸。质谱、检漏、真空干燥、电子材料测试和科研平台等终端,对低污染、低维护真空源的需求持续提升。
不过,干式涡旋真空泵仍面临初始采购成本较高、涡旋盘端面密封件存在磨耗以及部分复杂工业工况适配性有限等问题。在较大抽速、粉尘或腐蚀性气体环境中,干式螺杆泵、爪式泵及罗茨泵组合仍具有应用优势。
五、供应链与国产替代成为重要变量
全球主要生产和供应区域集中于日本、美国、德国、瑞典、英国和中国。2025年关税政策变化增加了全球供应链的不确定性,真空设备企业需要关注跨区域采购成本、供应链稳定性及本地化生产布局。与此同时,中国企业在中低功率实验室泵、工业通用型产品及国产替代市场中的参与度持续提高。
TY Data认为,未来干式涡旋真空泵的竞争重点将更多集中在洁净度、低噪音、耐化学性、连续运行能力和仪器集成能力。随着分析仪器、生命科学、半导体测试及科研设备持续发展,产品将继续在洁净、安静、小中抽速及仪器配套场景保持较高需求热度。
链接来源:https://www.tydatainfo.com/reports/8782869/dry-scroll-vacuum-pumps