


复合型液化石油气瓶市场持续扩容,2032年全球销售额预计达6.03亿美元

复合型液化石油气瓶市场持续扩容,2032年全球销售额预计达6.03亿美元
根据TY Data相关调研数据显示,2025年全球复合型液化石油气瓶市场销售额达到4.35亿美元,预计2032年将增长至6.03亿美元,2026—2032年年复合增长率(CAGR)为5.0%。与此同时,全球复合型液化石油气瓶产量约750万个,平均售价约58美元/个(出厂价),行业毛利率约26.5%,前五大供应商合计占据约69.5%的全球收入份额。 一、轻量化与安全需求推动产品升级
复合型液化石油气瓶采用聚合物内衬与纤维增强复合材料结构,用于储存丙烷、丁烷或液化石油气混合物。相较传统钢制气瓶,其产品价值主要体现在降低自重、增强耐腐蚀能力、提升操作便利性以及改善气体液位识别等方面。
随着家庭清洁烹饪、商业餐饮、户外休闲及离网能源等场景持续使用便携式LPG气瓶,液化石油气运营商对轻量化物流、安全性能和车队管理效率的关注不断提升。2026—2032年,清洁烹饪计划、气瓶车队现代化、消费者安全意识提升以及复合材料气瓶监管认可,将成为市场增长的重要驱动因素。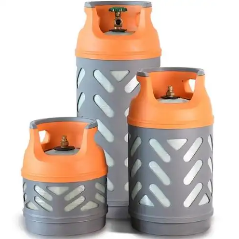 二、结构、容量与应用形成多层产品体系
从结构来看,市场主要分为IV型非金属内胆全缠绕、III型金属内胆全缠绕以及其他复合结构。其中,产品制造涉及HDPE等聚合物内衬、玻璃纤维或碳纤维增强材料、树脂体系、吹塑成型、纤维缠绕、固化及阀座组件等环节。
按LPG充装容量划分,主要包括6公斤以下便携型、6—10公斤家用型、10.1—14.2公斤标准家用型、14.3—20公斤商用型及20公斤以上特殊型;按照阀门出气配置,则包括气相取气和液相取气。
从应用端来看,家庭烹饪仍是主要需求领域,商业餐饮、户外休闲、工业燃料、叉车燃料和空间采暖共同构成其他应用需求。
三、主流厂商型号谱系与产品规格
目前行业主要厂商包括Ragasco、Time Technoplast、The Supreme Industries、Amtrol-Alfa、艾赛斯(杭州)复合材料有限公司、Superindia Composites、Santek、Safe Gas Global、WAA Technologies、民生集团和Vision Cylinders。
从产品谱系来看,Ragasco、Time Technoplast等厂商重点布局轻量化复合LPG气瓶;The Supreme Industries、Superindia Composites等企业覆盖不同容量及应用场景;Amtrol-Alfa等厂商则聚焦复合压力容器产品。市场产品规格主要围绕气瓶结构、充装容量、阀门配置、认证要求及终端应用进行差异化设计。实际采购中,大型LPG品牌和气瓶运营商还会重点考察认证状态、灌装厂兼容性、阀门接口、钢瓶追踪、品牌标识及售后更换政策。
四、认证与供应链成为竞争关键
复合型LPG气瓶上游对树脂、纤维、内衬制造及自动化缠绕工艺具有较高要求,同时需要满足爆破、循环、防火等测试,并根据不同市场取得ISO、EN、DOT、TPED、PESO、KGS、ESMA等相关认证。
与普通金属气瓶相比,该市场具有较高的认证和技术进入门槛,认证成本、聚合物及纤维价格波动、灌装厂适配、消费者接受度和产品回收均是企业需要解决的问题。2025年美国关税政策带来的全球供应链不确定性,也可能进一步影响区域贸易、供应链布局及企业采购策略。
五、市场集中度较高,数字化成为新的效率工具
目前前五大供应商占全球收入约69.5%,行业集中度相对较高。企业竞争除了围绕产品轻量化、耐腐蚀性和安全性能展开,也逐渐延伸至认证能力、自动化生产、质量追溯及品牌服务。
随着RFID、数字化追踪和人工智能辅助车队分析技术应用,企业可进一步改善气瓶可追溯、充装周期规划、检查安排及损失预防能力。
从区域需求看,印度-太平洋地区需求较为旺盛,其中印度公共部门LPG分销体系需求突出,欧洲、中东、北美、非洲、中国、拉丁美洲及独联体等市场也构成重要需求来源。
TY Data认为,复合型液化石油气瓶市场的竞争核心正在由单纯制造能力向“材料+工艺+认证+渠道+数字化管理”综合能力转变。对于气瓶制造商及LPG运营商而言,如何在满足安全监管要求的同时降低物流重量、提升运营效率并建立长期可追溯体系,将成为产品商业化和市场拓展的重要考量。
链接来源:https://www.tydatainfo.com/reports/8782879/composite-lpg-cylinders