


肿瘤消融市场加速扩容:2032年全球市场规模预计达55.10亿美元,CAGR 10.6%

肿瘤消融市场进入技术升级与微创治疗需求增长的双重驱动期:TY Data数据显示,2025年全球肿瘤消融市场销售额达到27.44亿美元,预计2032年达到55.10亿美元,2026—2032年复合增长率(CAGR)为10.6%。随着肿瘤疾病诊疗需求增加,以及临床对创伤小、恢复快、可重复治疗方案的关注提升,肿瘤消融正成为部分早期或不可手术肿瘤的重要局部治疗手段。 肿瘤消融主要通过高温、低温或其他能量方式破坏肿瘤组织,目前形成射频消融(RFA)、微波消融(MWA)、冷冻消融、高强度聚焦超声(HIFU)等技术路线。其中,热消融仍是产业的重要技术方向,冷冻消融则依托低温形成局部组织坏死。按照手术方式划分,产品主要覆盖经皮、腹腔镜和开放式应用;按照临床应用划分,则主要涉及肝癌、肺癌、肾癌及其他肿瘤。
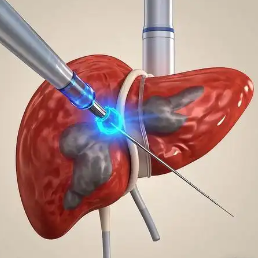 从产品谱系看,行业厂商已形成较为清晰的技术路线。重庆海扶医疗以高强度聚焦超声肿瘤治疗设备为代表,相关产品体系围绕HIFU非侵入性治疗展开;AngioDynamics布局射频消融等肿瘤介入治疗产品;Boston Scientific覆盖射频消融、微波消融及相关介入治疗产品;Medtronic拥有以Emprint等为代表的微波消融产品体系。海杰亚、亿高医疗、北京为尔福、南微医学、百德医疗、上海迈德等中国企业,则主要围绕微波、射频及肿瘤介入耗材和设备进行产品布局。HIFU领域还包括EDAP TMS的Focal One、Sonacare Medical的Sonablate等产品体系。上述产品在能量形式、治疗区域、影像引导方式及适用术式方面形成差异化。
市场增长的另一核心因素来自设备精度和影像引导能力提升。更精准的能量控制有助于扩大有效消融范围并降低周围正常组织损伤风险,同时经皮介入方式能够减少传统开放手术带来的创伤,使肿瘤消融在部分临床场景中具有缩短恢复周期的价值。TY Data数据显示,该产品平均毛利率达到72%,也反映出肿瘤消融设备及耗材具有较高的技术与专业服务属性。
不过,行业仍面临治疗边界和临床推广方面的挑战。对于较大、边界不清或侵袭性较强的肿瘤,局部消融可能存在疗效限制及复发风险;设备采购成本、医生操作经验、医院影像及介入条件也会影响技术普及。此外,不同患者及肿瘤类型之间的治疗效果存在差异,临床应用仍需要结合具体病灶和治疗方案进行选择。
目前全球市场主要参与者包括重庆海扶医疗、AngioDynamics、Boston Scientific、Medtronic、亿高医疗、海杰亚、北京为尔福、南微医学、百德医疗、Vison Medical、上海迈德、HealthTronics、J&J、EDAP TMS、Sonacare Medical及Misonix等,市场覆盖北美、欧洲、中国、日本、东南亚和印度等地区。
TY Data认为,肿瘤消融市场的核心竞争正在由单一设备性能向“能量技术+影像引导+精准定位+临床应用”综合能力延伸。对于设备企业而言,如何提高治疗精准度、完善产品组合并扩大临床应用场景,将成为市场竞争的重要关注点;对于医疗机构及相关产业参与者而言,技术路线、适应症覆盖和设备经济性则是评估市场机会的重要维度。
链接来源:https://www.tydatainfo.com/reports/8773053/tumor-ablation