


全球不粘锅市场稳步扩容:2032年规模预计达77.23亿美元,PFAS-free与轻量化成竞争新焦点

不粘锅作为家庭厨房高频使用的非电加热锅具,正从单一“防粘”功能向健康材料、耐久性、节能、轻量化和多炉具兼容方向升级。根据TY Data统计,2025年全球不粘锅市场销售额约56.10亿美元,预计2032年达到77.23亿美元,2026—2032年复合增长率约4.7%。2025年全球产量约6.40亿—6.80亿只,主流产品FOB价格约8.2—8.8美元/只,行业综合毛利率约28%—36%。 从产品结构看,铝制锅体+PTFE基不粘涂层仍占据主流。铝材具有导热快、重量轻和成本适中的优势,适合大规模生产;PTFE体系则具备成熟的防粘性能和加工工艺。与此同时,陶瓷溶胶—凝胶涂层、不含PFAS表面体系及复合增强涂层快速发展,成为中高端市场的重要增量方向。
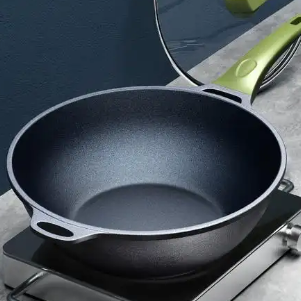 主流产品型号谱系可按照“锅型+锅体+表面体系+尺寸+炉具适配”划分。典型产品包括24/26/28cm平底煎锅、26/28cm煎炒锅、28/30/32cm炒锅以及深煎锅;锅体主要采用压铸铝、锻造铝、不锈钢及铝/不锈钢复合结构。产品规格通常关注口径、锅深、锅体厚度、涂层层数、耐温性能、耐磨性、手柄结构及是否支持电磁炉。不同厂商实际型号和技术指标存在差异,采购时应以产品TDS和检测报告为准。
全球市场主要参与者包括Groupe SEB、The Cookware Company、ZWILLING、Fissler、SCANPAN、Swiss Diamond、Le Creuset、Tramontina、Newell Brands、Neoflam、PN POONGNYUN,以及爱仕达、三禾、炊大王、康巴赫等亚洲企业。高端品牌更多依靠多层表面技术、锅体结构、品牌溢价和质保体系竞争,大众企业则通过规模采购、自动化制造和快速补货控制成本。
需求端仍以家庭消费为主。人口城市化、小家庭增加、低油烹饪、电磁炉普及以及旧锅具更换构成市场增长的重要动力。欧美消费者更关注平底煎锅、轻量化及健康材料;中国及亚洲市场则对深煎锅、炒锅和导磁产品具有更强需求。线上渠道的发展进一步提升价格透明度,消费者评价、耐磨测试和健康声明逐渐成为品牌转化的重要因素。
产业链方面,上游主要包括铝材、不锈钢、PTFE分散液、陶瓷溶胶—凝胶材料、颜料、增强颗粒、手柄及包装材料;中游经过冲压、拉伸、锻造或压铸、表面前处理、底涂及面涂、固化、锅底复合、装配和检测;下游则覆盖品牌商、代工企业、商超、厨具专卖店及电商平台。
未来行业机会集中在不含PFAS的高耐久陶瓷产品、电磁炉兼容锅具、轻量化铝锅、可拆卸手柄、再生铝及多层复合锅体。与此同时,PTFE体系仍将凭借成本和性能优势保持较大市场份额。制造企业需要重点解决涂层耐磨、附着力、耐热循环和批次一致性问题,并通过材料追溯、第三方检测及规范化健康声明降低合规风险。
总体来看,全球不粘锅市场属于成熟基础需求与产品升级并行的细分消费品市场。2026—2032年市场预计保持温和增长,竞争核心将由“低价防粘”逐步转向“健康材料+耐久性能+结构创新+品牌与渠道”的综合竞争。
链接来源:https://www.tydatainfo.com/reports/9167131/non-stick-pans